
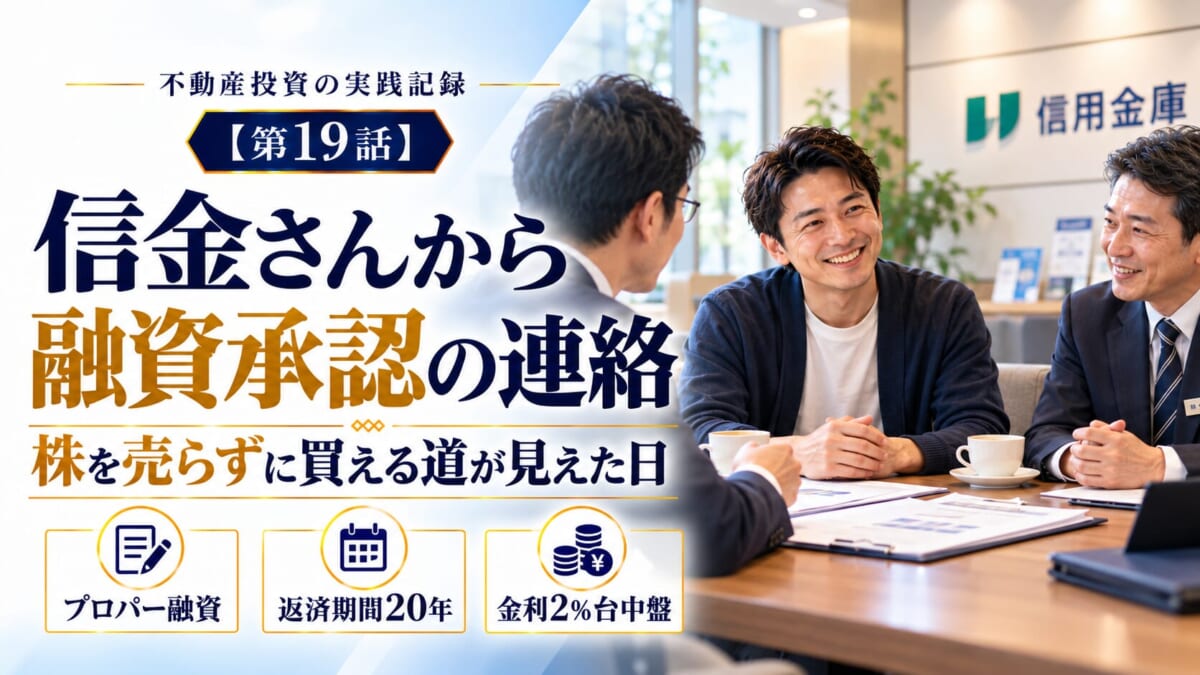
不動産投資の実践記録|買えなかった物件から始まった資産形成
前回は、株を売らずに1棟目を買いたかった理由と、融資審査の結果を待つ約2週間について書きました。
余裕資産のほとんどが株式資産だった私が、なぜ物件価格部分の全額融資をお願いしたのか。配当収入を減らしたくない気持ち、購入後の運営資金を残したい気持ち、そして将来の2棟目も見据えていたことを書きました。
今回は、いよいよ信金さんから融資審査の結果連絡をいただいた時の話です。
結論から言えば、融資審査は通りました。
そしてこの日、私は「株を大きく売らずに1棟目を買える道」が本当に見えたように感じました。
本記事は私個人の体験談であり、特定の不動産購入や投資判断、融資利用をすすめるものではありません。
申し込みからちょうど2週間後の連絡
融資申し込みから、ちょうど2週間ほど経った頃でした。
第18話で書いたように、その間は必要書類を届けたり、売買担当者さんから進捗確認の連絡を受けたりしながら、落ち着かない日々を過ごしていました。
そんな中、会社が休みになる前日のことです。
信金の担当者さんから電話がありました。
詳しい言葉は少し違ったかもしれませんが、内容としては、
「審査、通りました」という連絡でした。
正直、その瞬間はかなりほっとしました。
融資自体は前に進んでいる感触はありました。必要書類も本店の審査部まで上がっていると聞いていましたし、担当者さんからも前向きな言葉をいただいていました。
それでも、初めての1棟アパート購入です。
本当に融資が通るのか。希望に近い条件になるのか。頭金をどれくらい求められるのか。最後まで不安はありました。
だからこそ、電話で審査が通ったと聞いた時は、ようやく一つ大きな山を越えたような感覚がありました。
翌日、信金さんへ訪問
翌日は、ちょうど会社が休みでした。
そのため、改めて信金さんへ訪問することになりました。
前回の面談では、休日にもかかわらずスーツに着替えて伺いました。自分の中で本命の相談先だったこともあり、自然とそうなったのだと思います。
ただ、その時に担当者さんから、「わざわざスーツで来なくてもよかったんですよ」
というような言葉をいただいていました。
その言葉もあったので、今回はスーツではなく、ジーンズとTシャツ、そしてお気に入りのアウターで訪問しました。
もちろん、大事な話を聞きに行くことに変わりはありません。
それでも前回よりは、少しだけ肩の力が抜けていたように思います。
いつもより笑顔だった担当者さん
思い返すと、担当者さんとお会いするのはこの時で4度目くらいだったと思います。
最初の飛び込み相談。その後のアポイントを取っての面談。必要資料を届けに行った時。
そして今回の、融資審査の結果を受けて訪問した日です。
担当者さんは、いつもわりと淡々と話される方でした。もちろん、冷たいという意味ではありません。
落ち着いていて、丁寧に話を進めてくれる方という印象でした。
でも、この日は違いました。
今までにないくらい、笑顔で迎えてくれたのです。
その表情が、今でも鮮明に残っています。
「ああ、本当に前に進んだんだ」そう感じた瞬間でした。
応接室では、担当者さんと支店長さんが対応してくださいました。
提示された融資条件
応接室に通され、融資条件について説明を受けました。
内容としては、保証協会付きではないプロパー融資。
物件価格部分は全額融資。手出しは、主に諸経費分のみ。
返済期間は20年。
金利は変動で2%台中盤。
私が希望していた形に、かなり近い内容でした。
第16話で書いた第二地銀では、保証協会付きであれば可能性があるという話でした。保証料だけでも大きな負担になる可能性があり、さらに自己資金も必要になるかもしれない。あの時は、現実の厳しさも感じました。
一方で、今回信金さんから提示いただいたのは、保証協会付きではないプロパー融資でした。
この条件を聞いた時、株を大きく売らずに1棟目を買える道が現実になったように感じました。
難しさを分かっていたからこそ、本当に嬉しかった
私はそれなりに勉強し、自分なりに調べていたので、1棟目の融資をひくのがどれだけ大変かは分かっていたつもりです。
数年前のように、フルローンがどんどん出ていた時代とは環境が違います。
築古アパート。1棟目。現預金は多くない。年収も多いわけではない。普通の会社員。
普通に考えれば、頭金として最低でも1割から2割程度は求められてもおかしくないと思っていました。
だからこそ、必要であれば株式を一部売却して現金化することも、心の中では覚悟していました。
できれば売りたくない。
でも、この物件を手に入れるためなら、最後は売るしかないかもしれない。
そう考えていた中での、物件価格部分の全額融資でした。
本当に嬉しかったです。
そして、最初から信金さんを本命にして動いたことは間違っていなかった。
この時、そう確信しました。
「金利は申し訳ございません」と言われた
金利については、変動で2%台中盤での提示でした。
その時、担当者さんから、
「金利は申し訳ございません」というような言葉をいただきました。
おそらく、もっと低い金利で提示できればという気持ちもあったのだと思います。
でも、私としてはまったくそんな感覚ではありませんでした。
初めての1棟アパートで、築古、空室あり、現預金も多くない中、保証協会付きではないプロパー融資で物件価格部分を全額融資していただける。
それだけで十分すぎる内容でした。
私はすぐに、「とんでもないです。ありがとうございます」とお伝えしました。
本当にそう思っていました。
繰り上げ返済について聞いてみた
融資条件の説明を受けながら、私は軽い気持ちで一つ質問をしました。
「繰り上げ返済をする場合、違約金はありますか」
もちろん、最初から繰り上げ返済を前提にしていたわけではありません。
ただ、万一運営がうまくいかなかった場合には、株式を現金化してまとまった資金を返済に入れる気持ちもありました。
株を売らずに買いたい。でも、最悪の場合は株を売ってでも返済に回す。
その覚悟は、自分の中にありました。
すると担当者さんは笑顔で、
「大丈夫です。少しの事務手数料だけで、違約金はかかりません」
というような説明をしてくれました。その言葉を聞いて、さらに安心しました。
もしもの時に、株式資産を返済の選択肢として使える。
そう思えたことは、自分にとって大きかったです。
さらに担当者さんから、
「リョータさんなら大丈夫ですよ。心配していませんから」という言葉もいただきました。
もちろん、実際の賃貸経営に絶対はありません。
空室もあります。修繕もあります。金利上昇や想定外の支出もあります。
それでも、金融機関の担当者さんからそう言っていただけたことは、本当にありがたかったです。
自分なりに勉強し、調べ、覚悟を持って動いてきたことを、少しは見てもらえていたのかもしれない。
そう感じました。
本当にありがとうございます
条件の説明を受けたあと、私は担当者さんと支店長さんに、
「本当にありがとうございます」と深々とお礼をしました。
正直、ここまで希望に近い形で進めてもらえるとは思っていませんでした。
その時、支店長さんから話を聞きました。
本部で、ちょうど信金さんの上層部の方と話をする機会があったそうです。
その場で、私の人柄や大まかな資産背景、不動産経営に関する知識について、いろいろとプッシュしてくれていたようでした。
更に、私の地元が上層部の方と同郷だったこともあり、その点も含めて話をしてくれていたようです。
もちろん、それだけで融資が通るわけではありません。
最終的には、物件の内容、自分の属性、資産背景、返済可能性など、いろいろな面を見て判断されたのだと思います。
それでも、支店長さんが本部に向けて私のことをしっかり伝えてくれていた。
その事実が、本当にありがたかったです。
この人たちが、自分の挑戦を本気で後押ししてくれた。
そう感じて、感謝の気持ちでいっぱいになりました。
コーヒーをいただきながら、今後の流れを聞いた
条件の説明を受けたあと、応接テーブルで出していただいたコーヒーを飲みながら、担当者さんと支店長さんから今後の流れについて説明を受けました。
融資承認が出たとはいえ、これで終わりではありません。
ここから売買契約、融資手続き、必要書類の準備、決済に向けた段取りなど、やるべきことが続いていきます。
担当者さんと支店長さんは、雑談も交えながら、今後の流れを一つひとつ説明してくれました。
時間にすると、1時間ほどだったと思います。
前回の面談では、全額融資をお願いする立場として、かなり緊張していました。
でもこの日は、審査が通った安心感もあり、少し落ち着いて話を聞くことができました。
もちろん、まだ物件を買えたわけではありません。契約も決済もこれからです。
それでも、応接テーブルでコーヒーをいただきながら今後の流れを聞いている時間は、
「本当に前に進んでいるんだ」と感じられる時間でした。
外まで見送ってくれた信金さんの温かさ
今後の流れについて説明を受けたあと、信金さんをあとにしました。
帰り際には、担当者さんと支店長さんのお二人が、外まで見送りに来てくださいました。
この時も、信金さんの温かさを感じました。
もちろん、金融機関である以上、融資には審査があります。
情だけで融資が決まるわけではありません。
物件の内容、返済可能性、資産背景、収入、これまでの経歴など、さまざまな面を見たうえで判断されるものだと思います。
それでも今回、信金さんは物件だけを見て判断するのではなく、私自身の人柄や考え方、これまでの資産形成、不動産経営に対する知識まで含めて見てくれているように感じました。
地銀さんには地銀さんの役割があり、企業価値向上や収益性を重視する考え方も当然あると思います。
一方で、信金さんは地域や会員の発展を大切にする金融機関です。
今回の経験を通じて、その違いを肌で感じることができました。
地域で事業を始めようとする人を、数字だけではなく、人柄や姿勢も含めて見てくれる。
もちろん、すべてのケースがそうだとは言えません。
それでも私にとって、この信金さんとの出会いは本当に大きかったです。
この日は、株を大きく売らずに1棟目を買える道が見えた日であり、信金さんに本気で支えてもらえたと感じた日でもありました。
次回へ
今回は、信金さんから融資承認の連絡をいただき、具体的な条件提示を受けた時の話を書きました。
1棟目の融資が簡単ではないことは、自分なりに分かっていたつもりです。必要であれば株式を一部売却する覚悟もありました。
その中で、株を大きく売らずに進められる可能性が見えたことは、本当に大きな出来事でした。
次回は、融資承認を受けて、いよいよ売買契約へ進んでいく話を書いていきます。
最後までお読みいただきありがとうございました。
※本記事は私個人の体験談であり、特定の不動産購入や投資判断、融資利用をすすめるものではありません。不動産投資には空室、修繕、金利上昇、価格下落、融資不承認などのリスクがあります。実際の投資判断や融資相談はご自身の状況に応じて慎重にご判断ください。
コメント