
こんにちは、リョータです。
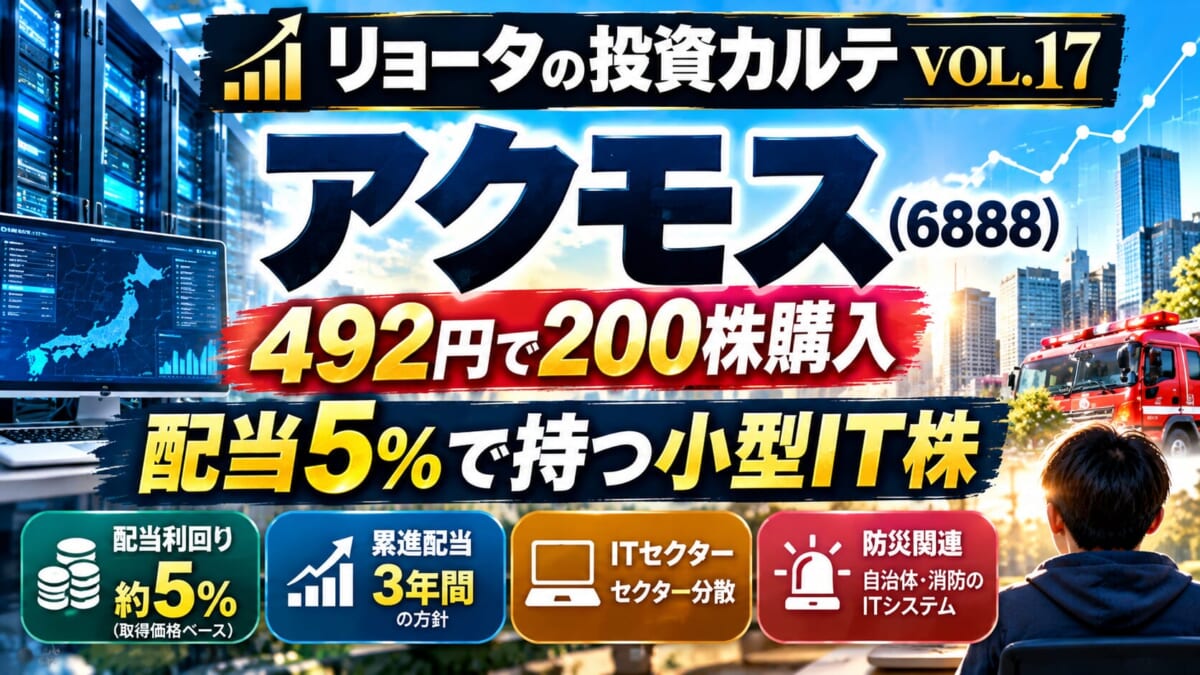
今回の「リョータの投資カルテ」は、アクモス(6888)です。
私がアクモスを購入したのは2025年2月5日。NISA口座で1株492円、200株を購入しました。
投資額は98,400円です。
購入からまだ2年も経っていませんが、すでに配当を2回受け取りました。
2026年10月9日の終値は533円。取得価格を少し上回っている程度で、株価が大きく上昇したわけではありません。
でも、今のところ私の中ではほぼ想定通りです。
そもそもアクモスには、最初から急騰を期待していたわけではありません。
自分があまり保有していなかったITセクターへ分散できる。5%前後の配当がある。累進配当の方針があり、財務にも大きな不安を感じない。
そのうえ、防災・自治体向けITという事業と、時価総額50億円程度の小型株ならではの「いつか飛躍するかもしれない」という夢も少しある。
配当という守りを持ちながら、ゆっくり成長を待つ。
そんな位置づけで購入した銘柄です。
※この記事は私自身の投資記録です。特定銘柄の購入・売却を推奨するものではありません。
現在の保有状況
まずは現在の状況をまとめます。
| 項目 | 内容 |
|---|---|
| 銘柄 | アクモス(6888) |
| 購入日 | 2025年2月5日 |
| 保有口座 | NISA |
| 購入株数 | 200株 |
| 取得単価 | 492円 |
| 投資額 | 98,400円 |
| 2026年10月9日終値 | 533円 |
| 現在評価額 | 106,600円 |
| 含み益 | +8,200円 |
| 騰落率 | 約+8.3% |
| 年間配当 | 25円 |
| 取得価格ベース利回り | 約5.08% |
| 現在株価ベース利回り | 約4.69% |
最新終値533円は2026年10月9日時点。年間25円の配当水準で計算すると、現在株価でも4%台後半の利回りがあります。 Yahoo!ファイナンス
株価については「大きく儲かった」という水準ではありません。
それでも、私が購入した時に期待していたのは、もともと株価急騰より配当を受け取りながら長く持つことでした。
持っていなかった「ITセクター」を加えたかった
購入理由の一つが、ポートフォリオのセクター分散です。
私は不動産関連株や高配当株を中心にいろいろな銘柄を保有していますが、当時はITセクターの比率がかなり低い状態でした。
長く株式投資を続けるのであれば、業種もある程度分散させておきたい。
ただ、「IT企業なら何でもいい」というわけではありません。
成長期待だけで高い株価の会社を買うより、私の場合は配当や財務にも安心感が欲しい。
できれば割高ではなく、持っている間にも配当が入る。
そんな条件で探している中で目に留まったのがアクモスでした。
配当5%なら「定期預金感覚」で持ってみたい
購入を後押しした大きな理由が配当です。
取得単価492円に対して年間配当25円なら、取得価格ベースの利回りは約5.08%。
200株なので、年間配当は5,000円です。
当時の私の感覚は、
「銀行に置いておくより、5%程度の配当を受け取りながら持っていた方が面白い」
というものでした。
もちろん、株式投資と定期預金はまったく別物です。元本保証ではありませんし、業績が悪化すれば株価下落や減配の可能性もあります。
それでも、財務を見て大きな不安を感じず、長期保有できそうな会社から5%前後の配当を受け取れる。
10万円弱の投資であれば、私には十分魅力的でした。
購入後、配当は2回受け取った
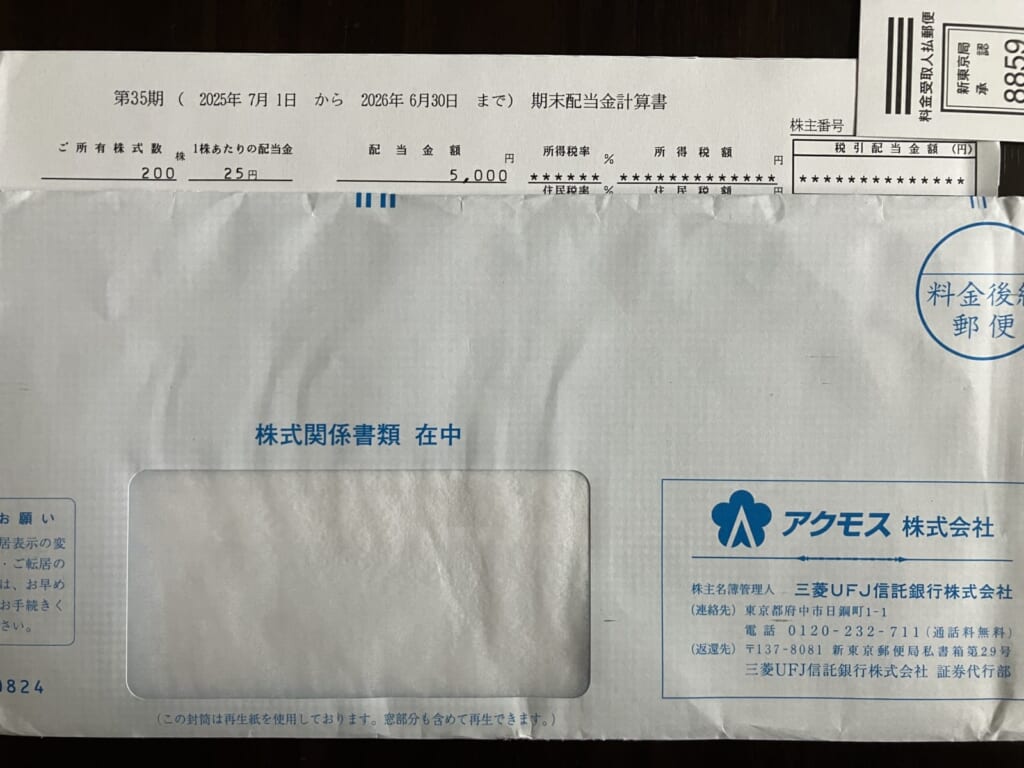
2025年2月に購入した後、2025年6月期と2026年6月期の配当を受け取りました。
会社の年間配当は両期とも1株25円。200株ですから、1回5,000円です。
これまでに、5,000円×2回=合計10,000円の配当を受け取ったことになります。
会社の配当実績も、2024年6月期24円、2025年6月期25円、2026年6月期25円となっています。
投資額98,400円に対して、まだ2年弱で配当10,000円。
もちろん今後の配当が保証されているわけではありませんが、購入当初に考えていた「配当を受け取りながら長く持つ」という目的については、今のところ予定通りです。
累進配当も購入の大きな安心材料だった
さらに購入の後押しになったのが、中期経営計画で掲げられていた累進配当です。
購入当時の中期経営計画では、前年の配当水準を維持、または増配する方針が示されていました。
高配当株を購入する時に気になるのが、買った直後の減配です。
利回り5%だと思って購入しても、翌年に配当が大きく減れば前提そのものが変わってしまいます。
その点、会社が累進配当を明確に打ち出していることは、私にとってかなり大きな安心材料でした。
その後、中期経営計画は「中期経営計画2028」へ延長され、累進配当も2028年6月期まで継続する方針となっています。配当性向50%以上を目安に、前年実績を維持または増配することを基本方針としています。
購入時は「3年間は累進配当」というところに魅力を感じましたが、結果的に期間が延びたのは長期保有する側として嬉しい変化です。
財務も「高配当だけの会社」には見えなかった
私は高配当株を買う時、利回りだけを見るのはできるだけ避けています。
5%、6%という数字が魅力的でも、その配当を維持する力があるのか。財務が無理をしていないか。本業で利益を出せているか。そこは確認したいところです。
アクモスは2026年6月期末で総資産約58億円、純資産約37億円。利益も継続して計上しており、私には「配当だけ高くて中身が危ない会社」という印象ではありませんでした。
もちろん財務が盤石だから絶対安心ということではありません。
それでも、5%前後の配当を受け取りながら数年単位で持ってみるという私の投資目的には合っていると判断しました。
防災・自治体向けITというところも面白い
アクモスで個人的に面白いと思っているのが、防災関連の事業です。
官公庁や自治体向けのICTサービスに加え、消防通信指令など防災に関わるシステムも手掛けています。
私はこの部分に、「IT企業だけど、防災銘柄でもある」という面白さを感じています。
防災は、景気が良い時だけ必要になるものではありません。自治体のシステム更新や災害への備えは、今後も継続的に必要とされる分野だと思っています。
もちろん、防災関連だから株価が上がると単純に考えているわけではありません。
それでも社会に必要とされる分野でIT技術を提供していることは、長期で保有する理由の一つになっています。
中期経営計画では売上100億円を目指す
現在の「中期経営計画2028」では、2028年6月期にグループ売上高100億円を目標としています。
2026年6月期の実績は売上高約75億円。前年から売上は増えましたが、営業利益は約5.2億円となり、利益面では課題を残しました。会社は2028年6月期に売上高100億円、営業利益10億円を目指しています。
私が期待しているのも、まさにここです。売上だけを増やすのではなく、利益もしっかり伸ばす。
利益が増えれば、累進配当によって配当の成長も期待しやすくなる。
そして最終的に、それが株価にも反映される。
利益→配当→株価。 この順番で、ゆっくり成長してくれればいいと思っています。
時価総額50億円台。守りながら少しだけ夢を見る
購入時、アクモスの時価総額は50億円程度でした。
現在も株価533円、発行済株式数約1,022万株で単純計算すると時価総額は約54億円です。つまり購入時から、会社に対する市場の評価が何倍にも膨らんだわけではありません。
ここが私には面白いところです。基本的には5%前後の配当を受け取りながら、のんびり保有する。
でもまだ小さな会社なので、本業が成長し、売上100億円、利益10億円といった目標へ近づけば、いつか市場からの評価が一段変わる可能性もある。
守りの配当をもらいながら、小型株としての夢もちょっと見る。
私はこういう投資が結構好きです(笑)。
株価はまだ大きく上がっていない
購入価格492円に対して、直近終値は533円。
含み益にはなっていますが、株価が大きく上昇したわけではありません。
正直、「もう少し評価されてもいいのにな」と思う部分もあります(笑)。
ただ、もともと急騰を狙って買った株ではありません。
今の株価を見る限り、少なくとも私が購入した頃から会社への期待だけが先行して、株価が何倍にも買われているような状態ではありません。
だから今は、毎日の株価を追いかけるより、本業を見たい。
防災や自治体向けITを含めた事業が成長し、利益が伸びる。それに合わせて配当が増え、最後に株価もついてくる。
そんな成長を待ちたいと思っています。
約2年保有して「ほぼ想定通り」
まだ保有期間は2年にも達していません。
この段階で成功、失敗と判断するのは早いと思っています。
ただ、購入時に期待した「5%前後の配当」は2回受け取ることができました。
株価も取得価格を上回っています。一方で、まだ大きな値上がり益が出たわけでもありません。
大きく勝ってはいない。でも、負けてもいない。そして配当は入ってくる。
私が購入した時に考えていた投資に、かなり近い状態です。
★評価 3.8/5.0
現時点での評価は、★★★☆☆ 3.8/5.0 です。
ITセクターへの分散、5%前後の取得利回り、累進配当、財務面の安心感、防災関連という特徴。
購入時に魅力を感じた部分は、今のところ大きく崩れていません。
一方で、4点以上を付けるにはもう少し本業の利益成長を見たいところです。
中期経営計画の目標へ近づき、利益が増え、それに伴って配当も増えていけば評価は自然に上がります。
まだ2年弱。 今は 3.8くらいがちょうどいい と思っています。
診断|守りの配当+小型IT株としての成長待ち
アクモスを購入した時に期待していた役割は明確でした。
ITセクターへ分散する。 5%前後の配当を受け取る。
累進配当によって減配リスクへの安心感を持ちながら、防災・自治体向けITの成長を待つ。
そして、小型株だからこそ将来の飛躍にも少し期待する。
現時点では、この投資ストーリーはほぼ変わっていません。
「こんなはずじゃなかった」という銘柄ではなく、今のところ予定通りゆっくり進んでいる銘柄という評価です。
処方箋|NISAの200株はそのまま長期保有
現在、200株を売却する予定はありません。一方で、すぐに買い増す予定もありません。
NISAで保有している200株はそのまま残し、中期経営計画の進捗を見ながら配当を受け取っていきます。
これから注目したいのは、本業の利益成長と次の増配です。
ゆっくりでいいので、利益が伸びる。配当が増える。そして株価も上がる。
時価総額50億円台の小型IT企業が、防災や自治体向けの分野を伸ばしながら、5年後、10年後にどんな会社になっているのか。
今のところは想定通り。 配当をもらいながら、のんびり見ていこうと思います。
最後までお読みいただきありがとうございました!
コメント