
不動産投資の実践記録|買えなかった物件から始まった資産形成
前回は、第二地銀へ相談した話を書きました。
保証協会付きなら可能性はある一方で、保証料や自己資金、諸経費という現実的な資金負担の重さも見えてきました。
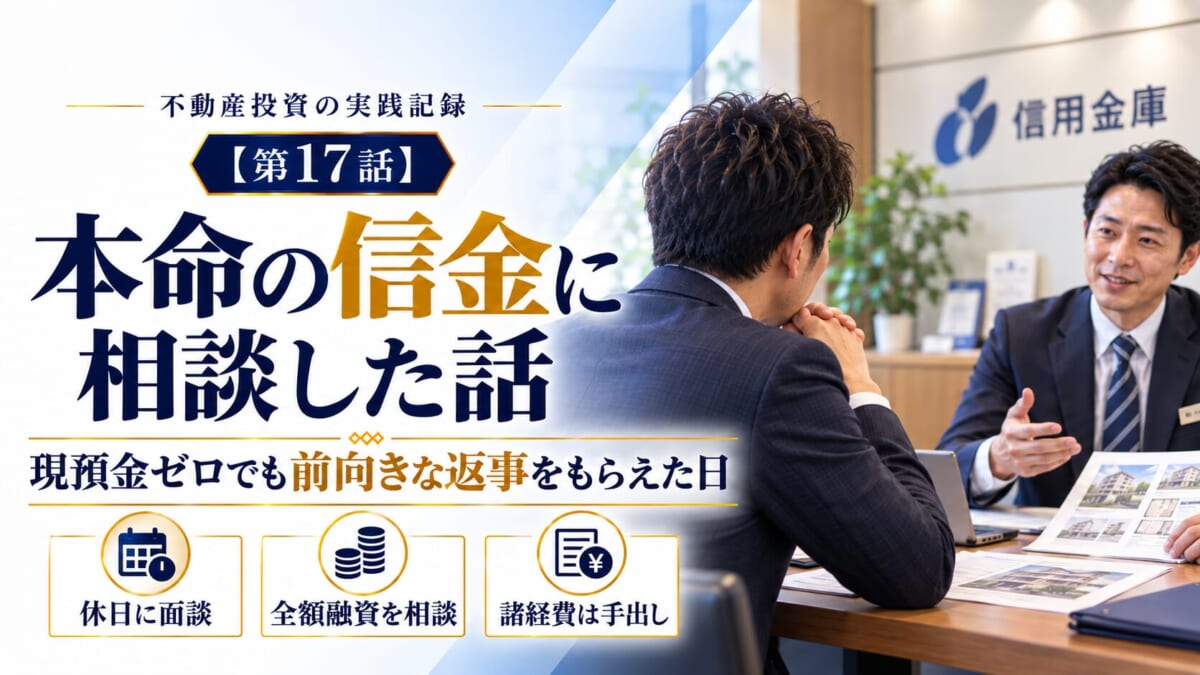
今回は、その日の午後に本命として考えていた信金さんへ相談した時の話です。
私の中では、金融機関ごとにある程度の見立てがありました。
メガバンクは、そもそも持ち込む物件が違う。
第一地銀は、築古アパートの1棟目では難しい。第二地銀は想像したことがなく未知数。
そして、テーブルに乗るとすれば信金さんではないか。そう考えていました。
午前中に第一地銀と第二地銀を回ったのは、本命の信金さんに向かう前に、金融機関ごとの温度感や築古アパート融資の現実を、自分の足で確認したかったからです。
そして午後、事前にアポイントを取っていた信金さんへ向かいました。
本記事は私個人の体験談であり、特定の不動産購入や投資判断、融資利用をすすめるものではありません。
スーツに着替えて、本命の信金へ向かった
この日は休日でした。
午前中は、ジーンズにアウターというラフな服装で第一地銀と第二地銀を回りました。
どちらも飛び込みでの相談だったため、そこまで服装を意識していたわけではありません。
午前中の相談を終えたあと、一度自宅に戻って食事をしました。
その後、午後から信金さんへ向かう予定でした。
当初は、そのままの服装で行くことも考えていました。
ただ、食事を終えたあと、なんとなくスーツに着替えました。
午前中の金融機関は飛び込み相談。でも、午後の信金さんは事前にアポイントを取っている。
そして、自分の中では本命の相談先でもある。
そう思うと、ラフな服装のまま向かう気にはなれませんでした。
結果的に、スーツに着替えて信金さんへ向かい、約束の時間のちょうど5分前に到着しました。
担当者さんと挨拶をし、中の商談スペースに通され、簡単な世間話をしていると、
「今日はお仕事ですか?」と聞かれました。私は、「いえ、休みです」と答えました。
すると担当者さんから、「わざわざスーツで来なくてもよかったんですよ」
と声をかけていただきました。その言葉で、少し緊張がほぐれたのを覚えています。
ただ、自分としては、やはりスーツで行ってよかったと思っています。
初めての1棟アパート購入に向けた大事な融資相談。
そして、自分の中で本命と考えていた信金さん。
できる限り、きちんと向き合いたい。印象も良くしたい。
その気持ちが、服装にも出ていたのだと思います。
支店長さんも同席してくれた
融資担当者さんと少し話していると、外出していた支店長さんが戻ってこられました。
すると、そのまま相談にも同席していただけることになりました。
正直、この時点で少し驚きました。
もちろん、支店長さんが同席したからといって、融資が決まるわけではありません。
それでも、1棟目の築古アパート購入について、担当者さんだけでなく支店長さんにも話を聞いてもらえる。
そのこと自体が、午前中に回った金融機関とは違う感覚でした。
私は、持参した物件資料をもとに、今回のアパートについて説明しました。
築古であること。空室があること。
駅からの距離や土地値に近い価格に魅力を感じていること。
購入後は、空室対策や修繕をしながら運営していく必要があること。
話しながら、担当者さんと支店長さんの反応を見ていました。
すると、なんとなくですが、悪くない反応に感じました。
その場で明確に「大丈夫です」と言われたわけではありません。
ただ、物件資料を見た瞬間に厳しい反応をされるわけでもない。
話を途中で切られるわけでもない。
むしろ、物件の内容や私の考え方について、確認しながらしっかり聞いてもらえている。
この感覚は大きかったです。
後輩の話を出すと、空気が変わった
世間話の中で、私は早い段階で、先にアパートを購入した後輩の話を出しました。
その後輩は、同じ信金さんで融資を受けてアパートを購入していました。
私自身、その後輩から相談を受けており、この支店で融資を受けた事も後輩から直接聞いていました。
出口戦略を含めた物件の見方や、金融機関への相談についても、できる範囲でアドバイスをしていました。
そのことを伝えると、担当者さんと支店長さんは少し驚いた様子でした。
後輩はしっかり自己資金も入れて購入しており、信金さんからの評価も高かったようです。
支店長さんからは、
「そうですか。リョータさんが後輩さんの相談に乗って、裏で絵を描いていたんですね」
というような言葉をいただきました。
もちろん、私が何か特別なことをしたわけではありません。
最終的に購入を決めたのは後輩自身です。自己資金を入れて、覚悟を持って購入したのも後輩です。
ただ、その後輩の信用が、私の相談を後押ししてくれた空気は感じました。
この時、少し場の雰囲気が変わったように思います。
単なる初めての相談者ではなく、すでに取引のある後輩とつながりがある人。
そして、その後輩の購入にも相談相手として関わっていた人。後輩が信頼している人。
そう見てもらえたのかもしれません。不動産投資は、物件や数字だけで決まるものではない。
人とのつながりや、これまでの関わり方も大事なのだと感じた瞬間でした。
和やかな面談の中で、自分自身の話もしていった
後輩の話をきっかけに、面談は和やかな雰囲気で進んでいきました。
物件の話だけではなく、私自身のことも確認されました。
仕事の内容。賃貸経営に対する思いや考え方。年収。勤続年数。家族構成。自宅の有無。
住宅ローンの残高。一つひとつ質問を受けながら、できるだけ正直に答えていきました。
午前中の金融機関では、ここまで自分自身の話をする場面は限られていました。
特に第一地銀では、そもそも属性確認まで進みませんでした。
でも信金さんでは、物件だけでなく、私自身の状況や考え方まで見てもらえている感覚がありました。
これは、私にとって大きかったです。今回の物件は、築古で空室もあるアパートです。
新築と違い、買えばそのまま安定して回るような物件ではありません。
だからこそ、買う人がどのように運営するのか。空室をどう埋めるのか。
修繕や設備投資にどう向き合うのか。手元資金が少ない中で、どう資金繰りを考えるのか。
そういった部分まで見られているのだと感じました。
私も、土地値に近い価格に見えること、駅からの距離に魅力を感じていること、購入後の空室対策や修繕には資金を残しておきたいことを伝えました。
そして、株式資産や配当収入も含めて、資産背景として見てもらいたいという思いもありました。
「頭金はどれくらいでお考えですか」
和やかな雰囲気で面談が進む中、ついに担当者さんから聞かれました。
「頭金はどれくらいでお考えですか」この質問が来た時、私は少し身構えました。
もちろん、私も最低でも一定の自己資金は必要になるだろうという認識はありました。
場合によっては、多少は株を売ることも、なんとなく覚悟していました。
ただ、ここまでの流れや空気を見て、私は思い切って伝えることにしました。
「手元の現預金はありません。希望としては、物件価格部分は全額融資でお願いしたいです」
かなり正直に伝えました。手元資金に余裕がないこと。できれば株式資産は大きく崩したくないこと。
購入後には空室対策や修繕費も必要になること。
だからこそ、物件価格部分はできるだけ融資で対応したいこと。
自分の希望を、遠回しにせず伝えました。
そして本来、一定の自己資金を入れる必要があることを理解した上で、それでもお願いしている事も。
少し沈黙がありました。その沈黙は、今でも覚えています。やはり厳しいかもしれない。
そう思いました。
全額融資の希望を、本部に上げてもらえることに
少し間があったあと、担当者さんから言葉をいただきました。
「分かりました。その方向で本部に上げられるように、できるだけ善処します」
この言葉を聞いた時、かなり大きな前進だと感じました。
もちろん、この時点で融資が決まったわけではありません。
希望通りになる保証もありません。
それでも、物件価格部分を全額融資で相談したいという私の希望を、最初から否定されることはありませんでした。
その方向で本部に上げてもらえる可能性が出てきた。これは、私にとって本当に大きかったです。
ただし、担当者さんからは現実的な説明もありました。
さすがにオーバーローンは難しいため、うまくいっても諸経費分は手出しになると思います。
そういった趣旨の話でした。私は、「ありがとうございます。もちろんです」と答えました。
物件価格部分を融資で見てもらえる可能性があるだけでも、当時の私にとっては大きな前進でした。
諸経費分の手出しが必要になることは、当然覚悟しなければいけません。
それでも、保証料や大きな自己資金負担が前提になる形とは違い、私が希望していた形にかなり近づいた感覚がありました。
ちなみに、この相談の中で、第二地銀で出た保証協会付き融資の話は出ませんでした。
もちろん、この時点でプロパー融資が確定していたわけではありません。
ただ、保証協会の話が出ないまま、物件価格部分を全額融資で本部に上げてもらえる流れになったことで、私の中では、もしかするとプロパー融資のテーブルに乗せてもらえているのかもしれない、という空気を感じました。
とはいえ、こちらからわざわざその点に触れることはしませんでした。
大事なのは、希望に近い形で本部に上げてもらえるかどうか。
この時点では、そこに集中していました。
支店長さんの言葉に勇気づけられた
この時点でも、まだ何も決まっていません。
審査はこれからです。本部の判断もあります。物件の評価もあります。
私自身の資産背景や現預金の少なさも見られます。
それでも、信金さんでは、ようやく現実的に前へ進めるかもしれない感覚がありました。
支店長さんからも、「何とかなるんじゃないか」というような、明るい言葉をいただきました。
この一言に、かなり勇気づけられました。
そして面談が終わり、お礼を伝えて外へ出ると、支店長さんと担当者さんがわざわざ外に出て見送りに来てくだいました。
第一地銀では、物件の段階で難しい反応。第二地銀では、可能性はあるものの資金負担が重い。
そして信金さんでは、後輩の信用にも助けられながら、物件価格部分の全額融資という希望を本部に上げてもらえる流れになった。
同じ日に金融機関を回って、ここまで反応が違うのかと改めて感じました。
ただ、私にとって重要だったのは、単に前向きな言葉をもらえたことだけではありません。
信金さんでは、物件だけでなく、自分自身の仕事、家族、持ち家、ローン残高、賃貸経営への考え方、そして後輩とのつながりまで含めて見てもらえたように感じました。
それが大きかったです。
後輩の信用が私を後押ししてくれた
振り返ると、この日の信金相談では、後輩の存在が大きかったと思います。
後輩は、同じ信金さんでしっかり自己資金を入れてアパートを購入していました。
その姿勢や資産背景が、信金さんからの評価につながっていたのだと思います。
そして、その後輩と私がつながっていたこと。後輩から相談を受けていたこと。
物件購入に向けて、裏で考え方や方向性を一緒に整理していたこと。
それが、私自身の相談にも良い空気を作ってくれたように感じました。
もちろん、最終的には私自身の属性や物件、資産背景、運営方針が見られます。
後輩の信用だけで融資が決まるわけではありません。
それでも、この時の面談で、後輩の信用が私を後押ししてくれた空気は確かにありました。
人の信用は、自分だけで完結するものではないのかもしれません。
自分が誰と関わり、どのように相談に乗り、どのように信頼を積み重ねてきたか。
そうしたものが、思わぬ場面で自分に返ってくることもある。
この時、そんなことを感じました。
次回へ
今回は、本命として考えていた信金さんへ相談した時の話を書きました。
スーツに着替えて向かったこと。支店長さんが同席してくれたこと。
後輩の信用が、私の相談を後押ししてくれたこと。
そして、手元の現預金がない中でも、物件価格部分の全額融資を希望していると正直に伝えたこと。
この相談で、ようやく現実的に前へ進めるかもしれない感覚が出てきました。
次回は、自己資金が少ない中で、どのように融資相談を進めたのかを書いていきます。
株式資産はある。でも現預金は多くない。
その中で、株を売らずに1棟目アパートを買いたいと考えていた私が、どのように金融機関と向き合ったのか。
次回は、そのあたりを整理していきます。
最後までお読みいただきありがとうございました。
※本記事は私個人の体験談であり、特定の不動産購入や投資判断、融資利用をすすめるものではありません。不動産投資には空室、修繕、金利上昇、価格下落、融資不承認などのリスクがあります。実際の投資判断や融資相談はご自身の状況に応じて慎重にご判断ください。
コメント