
こんにちは、リョータです。
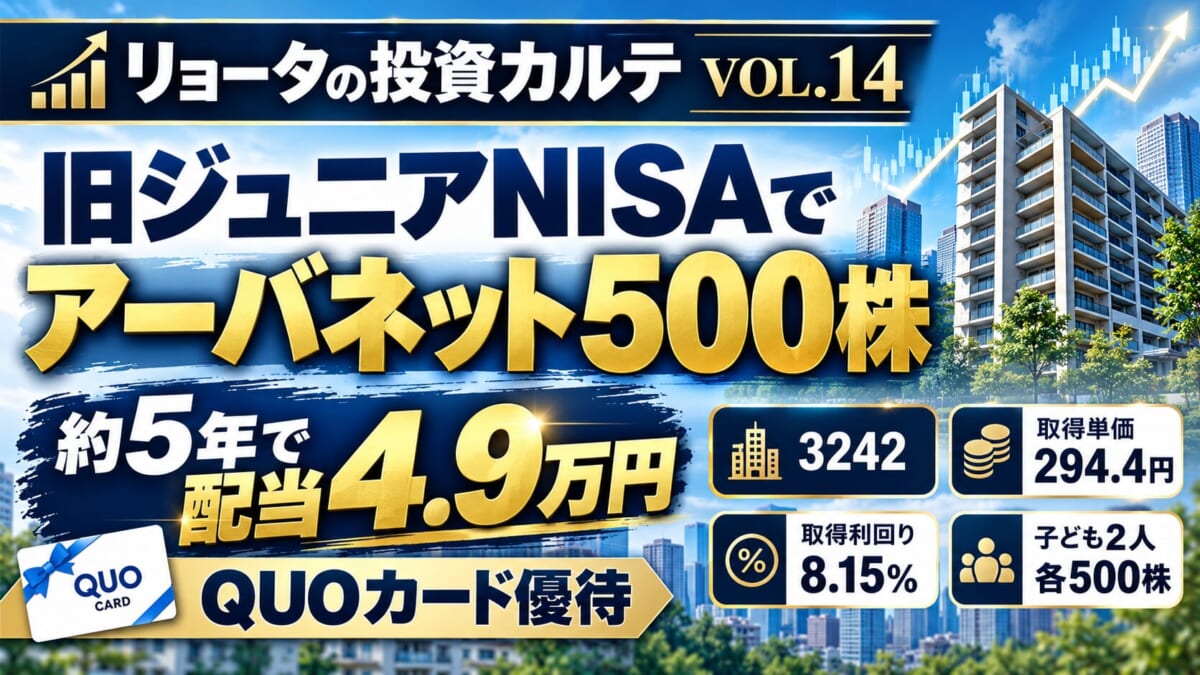
今回は、私自身の証券口座ではなく、子ども2人の旧ジュニアNISA口座で保有している株について書いてみます。
銘柄は、アーバネットコーポレーション(3242)。
子ども2人とも、それぞれ500株を保有しています。
先日、アーバネットから配当関係の書類と株主優待のQUOカードが届きました。改めて取得履歴やこれまで受け取った配当金を確認してみると、約5年前に始めた投資が思っていた以上に面白い形になっていました。
ジュニアNISAで投資信託を積み立てた家庭は多かったと思いますが、**「旧ジュニアNISAでアーバネットを500株持っている人は、そんなに多くないんじゃないか?」**と勝手に思っています(笑)。
今回は、なぜ子どもの資産を個別株に投資したのか。そして約5年間持ち続けた結果、株価・配当・株主優待がどうなったのかを「リョータの投資カルテ」として記録しておきます。
※この記事は私と家族の投資記録です。特定銘柄の購入・売却を推奨するものではありません。
旧ジュニアNISAで500株ずつ購入
まずは1人分の取得履歴です。
| 購入日 | 株数 | 取得単価 | 購入額 |
|---|---|---|---|
| 2021年8月4日 | 200株 | 295円 | 59,000円 |
| 2022年1月7日 | 300株 | 294円 | 88,200円 |
| 合計 | 500株 | 平均294.4円 | 147,200円 |
子ども2人とも同じ内容なので、2人合わせると1,000株。投資元本は294,400円です。
最初に200株を買った約5か月後、株価がほとんど変わらない294円だったところで300株を追加しました。
今見ると、295円で200株、その後294円で300株。
ほぼ同じ価格で淡々と500株まで増やしています(笑)。
旧ジュニアNISAは2023年で制度そのものは終了しましたが、2023年までに購入した商品は、非課税期間終了後に継続管理勘定へ移り、18歳になるまで非課税で保有できる仕組みになっています。
なぜ子どものお金で「個別株」を選んだのか
今の新NISAと比べると、当時のジュニアNISAは使える期間にも枠にも限りがありました。そして我が家も、子どもの口座にいくらでも資金を投入できるほど余裕があったわけではありません。
だから当時の私は、
「使える枠も資金も限られている。それなら個別株でいこう」
と考えました。
実は、子どもたちのお金はほぼ個別株に振っています。
今振り返れば、なかなか攻めています(笑)。
もちろん、インデックス投資が悪いと思っていたわけではありません。それよりも私は、子どものための投資に「お金を増やすこと」以外の意味も持たせたかったんです。
子どもたちが成長した10年後、20年後に、
「あなたが小さい頃、この会社の株を買ったんだよ」と話せたら面白い。
その会社がどう成長したのか。株価がどう動いたのか。何年間でどれくらい配当を受け取ったのか。良かった時期も苦しかった時期も含めて、時間をかけて一緒に振り返ることができる。
単に現金を残すのとは少し違う、企業の成長を一緒に見てきた記録を残せるのではないかと思いました。
だから銘柄を選ぶ時、自分の中で一つ問いかけていました。
「10年後、20年後に、この投資について子どもたちに胸を張って話せるか?」
それくらいの気持ちで会社を選ぼう、と。
もちろん個別株ですから、結果がうまくいかない可能性もあります。
万一大失敗していたら?
その時は、お父さんが責任を取ればいい(笑)。そんな気持ちでした。
なぜアーバネットコーポレーションだったのか
その中の一社として選んだのが、アーバネットコーポレーションです。
アーバネットは都市型賃貸マンションなどの不動産開発を手掛ける会社で、現在は東証スタンダード市場に上場しています。
そして、私にとってまったく知らない会社ではありません。
私自身も2012年からアーバネットを保有しています。
ここについては、今回は詳しく書きません。
私自身のアーバネット投資については、いずれ別の「リョータの投資カルテ」でじっくり振り返りたいと思っています。
ただ、子どもの大切なお金を個別株に投資する以上、自分がよく分からない会社を選ぶつもりはありませんでした。
私自身が長年株主として見てきた会社であり、事業内容も比較的理解しやすい。配当にも魅力を感じていました。
だからこそ、「この会社なら、子どもたちと一緒に長く見ていける」
と思ったのが、アーバネットを選んだ大きな理由です。
約14万7,000円で買った500株は、現在約26万5,000円に
2026年9月28日のアーバネットの終値は531円でした。
500株なので、現在の評価額は265,500円。
取得総額147,200円に対して、含み益は+118,300円。約80%の上昇です。
子ども2人を合わせると、294,400円で購入した1,000株が531,000円になり、含み益は合計+236,600円です。
もちろん、まだ売却していないので確定利益ではありません。
それでも、約5年前に子どものために投資した約29万円が、50万円を超える評価額まで育っている。
親としては素直にうれしいです。
ただ、今回改めて計算してみて「結構大きいな」と感じたのは、株価上昇以上に配当金の積み重ねでした。
約5年間で、1人49,100円の配当を非課税で受け取った
アーバネットは、私が以前から高配当株として注目してきた会社でもあります。
2022年6月期の年間配当は17円。その後、2023年19円、2024年21円、2025年22円、2026年24円と推移しています。Yahoo!ファイナンス
購入時期を考慮して、子ども1人分の実際の受取配当を計算すると、
2022年6月期は6,100円、その後は2023年9,500円、2024年10,500円、2025年11,000円、2026年12,000円。
合計すると、49,100円。2人合わせれば、98,200円。約10万円です。
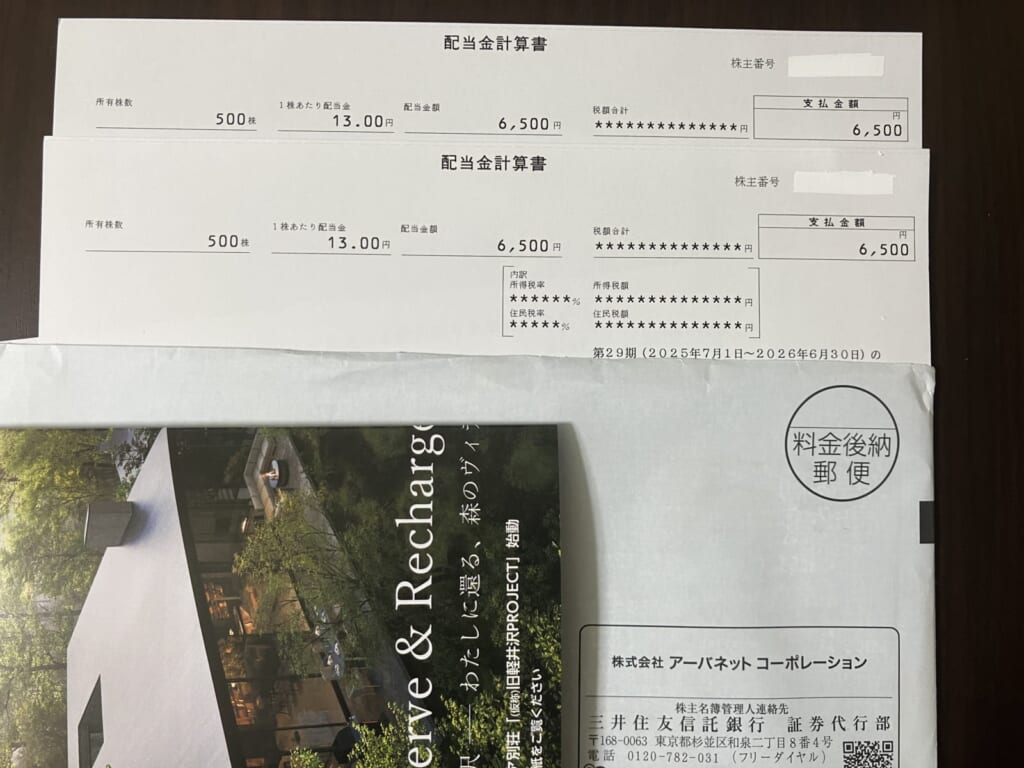
しかも旧ジュニアNISAなので、これらの配当は非課税で受け取ってきました。
1人あたりの投資元本147,200円に対して、すでに49,100円。
つまり、取得金額の約33%に相当する金額を、株を1株も売らずに配当として受け取った計算です。
株価の値上がり益は画面上で目立ちますが、高配当株を何年も持っていると、こうした現金収入の積み重ねも無視できません。
改めて数字を出してみると、長期保有の力を感じます。
取得価格に対する配当利回りは約8.15%
アーバネットの2026年6月期の年間配当は1株24円で、2027年6月期も24円が予想されています。
現在の株価531円に対する配当利回りは約4.5%。
これでも高配当ですが、子どもの口座の平均取得単価は294.4円です。
取得価格を基準にすると、24円÷294.4円=約8.15%になります。
500株なら年間配当は12,000円。
147,200円で買った株から、現在は年間12,000円の配当を受け取る水準になりました。
私は高配当株投資の面白さの一つが、ここにあると思っています。
買った瞬間の利回りだけを見るのではなく、企業が成長して配当を増やしてくれれば、自分が実際に投じた金額に対する利回りが時間とともに育っていく。
子どもたちの口座で、その姿を実際に見ることができています。
購入当時にはなかったQUOカード優待までついてきた
さらに嬉しい誤算がありました。株主優待です。
子どもたちが500株を購入した2022年当時、現在のQUOカード優待はありませんでした。
ところが現在は、6月末と12月末の基準日に500株以上保有している株主が優待対象となっています。
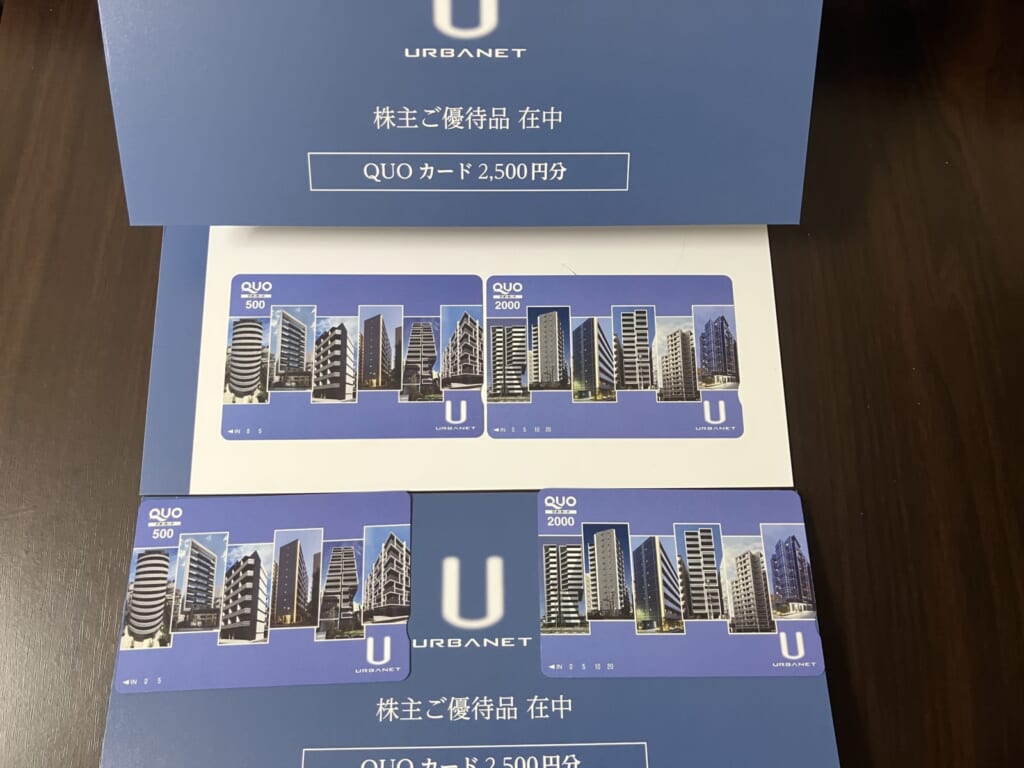
500株以上1,000株未満なら、6月末にQUOカード2,500円分、12月末にも2,500円分。年間合計5,000円分です。
そして今回、実際に配当関係の書類と一緒にQUOカードが届きました。会社からも2026年9月25日に対象株主へ配当関連書類等と同封して発送することが案内されていました。
2022年に300株を追加して500株にした時、
「数年後、この500株が株主優待の最低ラインになる」なんて当然知りません。
それが結果的に、そのまま優待対象になりました。これは完全に嬉しい誤算です(笑)。
配当12,000円+QUOカード5,000円分
現在の状況を1人分で見ると、500株で年間配当12,000円。
そこにQUOカード年間5,000円分。
合わせれば、年間17,000円相当。
取得総額147,200円に対する単純な比率では、約11.5%になります。
もちろん、QUOカードは現金配当ではないので「配当利回り11.5%」という意味ではありません。
それでも、約14万7,000円で買った500株から、現在は年間12,000円の配当+5,000円分のQUOカードがあると考えると、かなり大きな還元です。
しかも、すでに49,100円の配当を受け取り、株価自体も294円台から531円まで上昇しています。
購入当時に、ここまでを想定していたわけではありません。
約5年間の結果を整理してみる
子ども1人分だけで見ると、取得総額は147,200円。
現在評価額は265,500円で、含み益は118,300円。
そこに、これまで実際に受け取った非課税配当49,100円があります。
含み益と累計配当を単純に合計すると、167,400円。
まだ売却していない含み益を含む数字ではありますが、取得元本147,200円をすでに上回っています。
そして現在は、年間12,000円の配当と年間5,000円分のQUOカードもあります。
こうやって改めて数字を並べると、「あの時500株買っておいてよかったな」と思います。
ただし、これは結果を見た今だから言えることでもあります。
子どもの投資だからこそ、短期ではなく10年、20年を見る
今回の記事を書きながら、一番思い出したのは購入当時の気持ちでした。
私は、数年後に株価がいくらになるかを当てるために子どもの口座で株を買ったわけではありません。
10年後、20年後。子どもたちが大きくなった時に、
「この会社を、小さい頃から一緒に持っていたんだよ」と話せる投資をしたかった。
2021年に200株を買い、2022年に300株を追加してから、基本的には何もしていません。
持ち続けているだけです。
その間に配当が積み上がり、株価が上昇し、購入時にはなかった株主優待まで始まりました。
まだ約5年です。
これが10年、20年になった時、この会社がどうなっているのかは誰にも分かりません。
でも、だからこそ面白い。
もし将来、子どもたちと一緒にこの投資を振り返ることができたら、お金以外の意味でもジュニアNISAを使った価値があったと思える気がします。
★評価 ★★★★☆ 4.5
今回の評価は、★★★★☆ 4.5 です。
平均取得単価294.4円で500株を取得し、現在は株価上昇による含み益が約11.8万円。
さらに約5年間で49,100円の配当を非課税で受け取り、取得価格ベースの配当利回りは約8.15%まで上がっています。
そして購入当時にはなかった株主優待まで新設され、現在は年間5,000円分のQUOカードも対象になりました。
旧ジュニアNISAを使った投資として、現時点ではかなり満足しています。
それでも満点の5.0にはしません。
あくまで一社の個別株です。今後の株価、業績、配当、株主優待が現在の水準で続く保証はありません。
子どもたちが成長するまで、まだ時間があります。
今の結果だけで満点をつけるのではなく、もう少し長い時間軸で見届けたい。
そんな意味を込めて4.5です。
診断|結果以上に「時間を共有できる投資」になってきた
2021年に200株。2022年に300株を追加して500株。約5年間、ほとんど何もしていません。
それでも企業の成長とともに配当を受け取り、株価が上がり、株主優待まで加わりました。
もちろん、個別株なので今後逆のことが起きる可能性もあります。
それでも、購入当時に考えていた、「子どもたちと企業の成長を時間をかけて振り返りたい」
という投資には、少しずつ近づいている気がします。
処方箋|今は売らず、子どもたちともう少し先を見てみる
現在、この500株を売却する予定はありません。
取得価格に対する配当利回りは8%を超え、QUOカードもあります。
でも、それ以上に大切なのは、購入した時の気持ちです。
いつか子どもたちが大人になった時、
「お父さんはこういう理由でこの会社を選んだんだよ」と話したい。
その時、本人たちが持ち続けるのか、売却するのか、別の資産へ乗り換えるのか。
最終的には自分たちで考えてくれればいいと思っています。
そして、もし10年後、20年後にこの投資が大失敗していたら?
その時は購入当時に考えていた通り、「ごめん、お父さんが責任取るわ(笑)」ですね。
旧ジュニアNISAで購入したアーバネット500株。
1人147,200円から始まった投資は、約5年間で株価上昇、約49,100円の非課税配当、取得利回り8%超、そしてQUOカードという結果につながりました。
そして実は、私とアーバネットの付き合いは、子どもたちよりずっと前の2012年から続いています。
その話は、もう少し時間を置いてから。
いつか別の「リョータの投資カルテ」で、じっくり振り返りたいと思います。
最後までお読みいただきありがとうございました!
コメント