
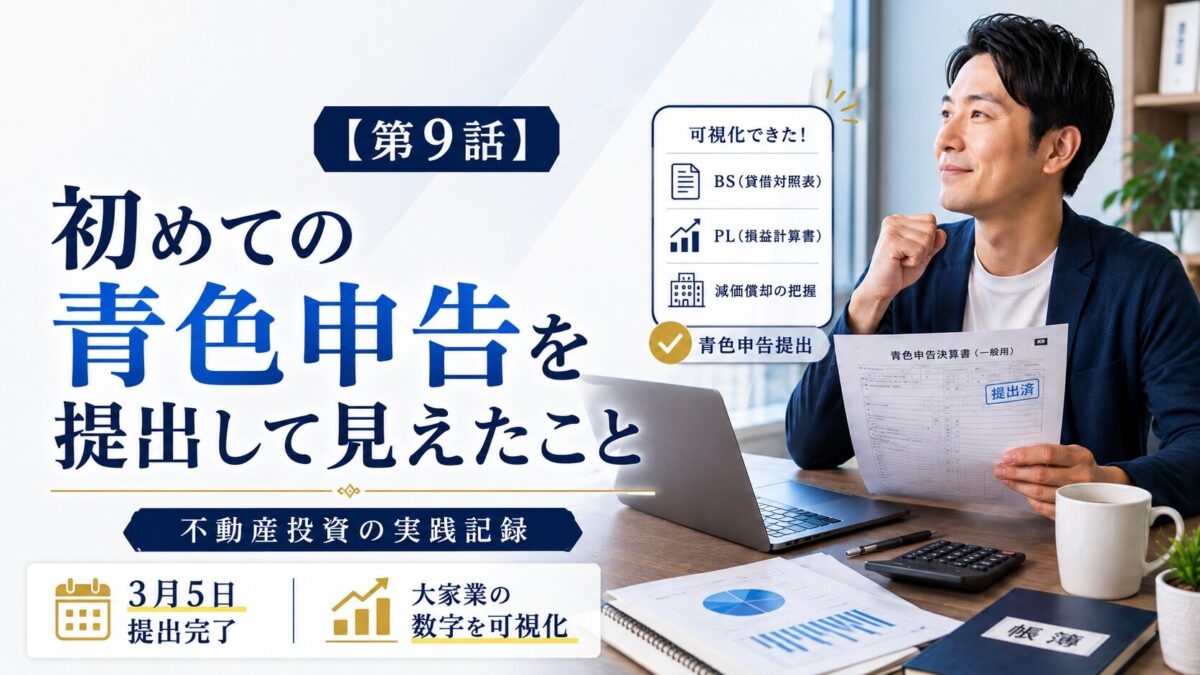
不動産投資の実践記録|買えなかった物件から始まった資産形成
こんにちは、会社員大家のリョータです。
前回は、freeeで登録した経費が不動産所得の決算書に思うように反映されず、勘定科目の修正や貸借対照表(BS)の確認に苦戦した話を書きました。
今回は、その苦労を乗り越え、ようやく初めての青色申告を提出できた日の話です。
2月初めから作業を始めれば、余裕を持って終わらせられると思っていました。しかし、実際に提出できたのは3月5日の朝。しかも、会社へ出勤する前でした。
今回は、初めての申告を終えたときの気持ちと、自分で帳簿を作成したからこそ見えてきた不動産賃貸業の数字について振り返ります。
2月初めから始めれば、余裕で終わると思っていた
2026年2月初め、私は初めての青色申告に向けて本格的に作業を始めました。
1棟目のアパートを購入したのは2025年11月27日。初年度の経理対象期間は短かったものの、初めての不動産所得の申告ということで、できるだけ早めに取りかかろうと考えていました。
自分の中では、2月末までに申告を終え、3月に入ってから申告期限までの約2週間は、万が一のための予備期間にするつもりでした。
ところが、実際に作業を始めると、思っていたほど簡単には進みません。
これまで登録した経費の勘定科目を見直し、固定資産や借入金の登録内容を確認する。さらに、事業主借や家事按分など、初めての個人事業ならではの処理にも戸惑いました。
一つ解決すると、また別の問題が出てくる。
そんな状態が続き、2月末になっても申告書類の確認や修正は終わっていませんでした。
余裕を持って始めたはずなのに、気がつけば3月。
初めての青色申告を、少し甘く見ていたのだと思います。
予備期間のつもりだった3月が、現実には本番だった
3月に入ってからも、仕事が終わった後の夜や出勤前の朝方を中心に、freeeと向き合う日々が続きました。
平日は会社員としての本業がありますし、帰宅後には家族との時間もあります。まとまった作業時間を確保することは難しく、休日もかなりの時間を確定申告の事務作業に費やしました。
数字が合わない原因を調べ、AIに相談しながら修正を進める。ようやく解決したと思っても、別の項目を確認すると新たな疑問が出てきます。
夜になっても作業が終わらず、翌朝に持ち越すこともありました。
申告期限が近づくにつれて、頭のどこかには常に「青色申告を終わらせなければ」という気持ちがあり、休日も落ち着きませんでした。
ただ、今振り返ると、2月初めから作業を始めていたことは本当によかったと思っています。
もし2月後半や3月に入ってから本格的に取りかかっていたら、もっと追い込まれていたはずです。
初めての申告では、実際に作業してみなければ分からないことがたくさんありました。余裕を持って始めたつもりでも、結果的には3月5日までかかってしまったのです。
ようやく申告書類の形が見えてきた
何度もつまずきながら作業を続けるうちに、少しずつ申告書類の形が見えてきました。
最初は、どの取引がどの数字に反映されているのかも分からず、freeeの画面を何度も行き来していました。
しかし、登録内容を一つずつ確認していくうちに、勘定科目の修正が決算書にどう反映されるのか、固定資産や借入金の登録がBSにどのように関係しているのか、少しずつ理解できるようになってきました。
もちろん、すべての会計処理を完璧に理解できたわけではありません。それでも、最初は何が問題なのかさえ分からなかった状態から、自分で数字を確認し、必要な修正を進められるところまで来ました。
何度もAIに相談しながら取り組んだ初めての青色申告。
提出できるところまで来たときには、達成感というよりも、まず「やっとここまで来た」という気持ちが強かったです。
3月5日の朝、出勤前に提出した
そして、2026年3月5日の朝。
私は出勤前に、初めての青色申告を提出しました。
提出ボタンを押すときは、正直かなり緊張しました。
本当にこれで大丈夫なのか。どこかに見落としはないか。固定資産や借入金の登録、家事按分の考え方など、自分なりに確認してきたものの、初めての申告だけに不安が完全になくなったわけではありません。
それでも、分からないことは調べ、AIにも相談しながら、できる限りの確認を重ねてきました。
「大枠はできている。やれることはやった」
最後はそう思って、提出することにしました。
提出を終えた瞬間は、本当にほっとしました。
2月からずっと頭の中にあった確定申告。夜も朝方も、休日も、何かしら気になっていた青色申告が、ようやく一段落したのです。
もちろん、提出したからといって、申告内容がすべて正しかったと確認されたわけではありません。それでも、自分なりに調べ、修正しながら初めての申告を終えられたことには、大きな達成感がありました。
提出後の清々しい気持ちは、今でもよく覚えています。
自分で帳簿を作ったからこそ、大家業の数字が見えてきた
今回、税理士さんにすべてを任せず、自分で青色申告に挑戦した理由の一つは、不動産賃貸業のお金の流れを理解したかったからです。
家賃収入が入ってきても、借入金の返済や管理費、保険料、修繕費などの支払いがあるため、そのすべてが手元に残るわけではありません。
一方、減価償却費のように、実際にその年に現金が出ていかなくても、経費として計上されるものもあります。
こうした仕組みは知識として理解していたつもりでしたが、自分のアパートの数字を入力してみると、見え方が変わりました。
表面利回りや家賃収入だけでなく、借入返済後にどれだけ現金が残るのか。決算上の利益と実際の資金繰りには、どのような違いがあるのか。
自分で帳簿を作成したことで、購入前に収支計画を立てていたときよりも、数字を具体的に捉えられるようになったと感じています。
建物価格のウエイトを上げてもらった理由
今回の申告で、特に重要だと感じたのが建物の減価償却です。
実は、1棟目のアパートを購入する際、私は売主さんとの交渉の中で、建物価格のウエイトをできるだけ上げてもらうよう相談していました。
もちろん、土地と建物の価格按分は自由に決めてよいものではなく、合理的な根拠に基づいて設定する必要があります。
そのうえで、私が建物価格のウエイトを重視したのには理由があります。
購入したのは築古の木造アパートであり、建物部分については4年間で減価償却する計画でした。
そのため、合理的な範囲で建物の取得価額を高く設定できれば、初期の数年間に計上できる減価償却費も大きくなります。
当時の私は、アパートの購入に伴う諸費用や空室対策などで、手元資金に余裕がありませんでした。
だからこそ、減価償却を活用しながら税引後の現金を少しでも残し、その資金を今後の物件運営や2棟目の購入につなげたいと考えていました。
株式投資では、受け取った配当金を再投資することで資産を積み上げてきました。
不動産でも、家賃収入から生まれる現金をできるだけ積み上げ、次の投資につなげていきたい。
購入時に建物価格のウエイトを意識したのも、そうした資産形成の考え方があったからです。
減価償却は、自分の数字で見て初めて実感した
私は以前、仕事で財務分析に携わっていたため、減価償却の基本的な仕組みについては理解しているつもりでした。
しかし、自分のアパートの決算書に減価償却費が反映されるのを見ると、やはり実感が違います。
例えば、建物の取得価額を880万円、償却期間を4年間とした場合、年間の減価償却費は220万円となります。
ただし、私が物件を購入したのは2025年11月末ですから、初年度の償却費については、事業に使用した期間に応じて計算する必要があります。
それでも、1年間を通して運営するようになれば、建物の減価償却費は決算上の利益に大きく影響します。
一方で、借入金の元金返済は、実際に現金が出ていくにもかかわらず、経費にはなりません。
減価償却費は現金が出ていかなくても経費になる。借入金の元金返済は現金が出ていくのに経費にならない。
この違いを、自分の物件の数字として確認できたことは、大きな経験でした。
また、減価償却によって初期の所得を抑えられたとしても、その効果がずっと続くわけではありません。償却期間が終了すれば減価償却費は減少し、将来的な課税所得や税負担が増える可能性もあります。
さらに、将来物件を売却する際には、減価償却によって建物の取得費が減少することも考慮する必要があります。
購入直後の税負担だけでなく、長期保有や売却まで含めて考えることが大切なのだと感じました。
会社員としての控除も、自分で入力して実感が湧いた
今回の確定申告では、不動産賃貸業の青色申告だけでなく、医療費控除やふるさと納税の寄付金控除なども入力しました。
これまでも、医療費控除やふるさと納税のために確定申告をした経験はあります。
しかし、今回は不動産所得の決算書を作成しながら、会社員としての給与所得や各種控除も含めて、一年間の税金を確認することになりました。
生命保険料控除や地震保険料控除など、これまで年末調整で処理していた項目についても、自分で確認しながら入力を進めました。
会社員として働いていると、年末調整は毎年の恒例行事のような感覚になりがちです。
必要な書類を提出し、あとは会社に処理してもらう。
それが当たり前になっていました。
しかし、自分で確定申告書を作成してみると、それぞれの控除が所得や税額にどのように関係しているのか、以前より意識するようになりました。
不動産所得だけでなく、給与所得や各種控除も含めて、自分の一年間のお金の流れを確認する。
今回の青色申告は、税金の仕組みについて改めて考える機会にもなりました。
初めての申告は、2棟目に向けた準備にもなった
今回、自分で青色申告を行った経験は、今後の不動産経営にも役立つと考えています。
これから2棟目、3棟目と物件を増やしていくのであれば、家賃収入や経費、借入金、減価償却、実際のキャッシュフローなどを自分でも把握しておく必要があります。
金融機関に融資を相談する際にも、単に「次の物件を買いたい」と伝えるだけでなく、現在所有している物件の運営状況や決算内容を説明できるようにしておきたいと思っています。
初年度の不動産所得は赤字でしたが、今回の申告を通じて、その赤字がどのような費用や会計処理によって生じているのか、具体的に確認することができました。
もちろん、今後物件数が増えたり、会計処理が複雑になったりすれば、税理士さんへの依頼も検討したいと考えています。
それでも、最初の申告を自分で経験したことで、今後専門家に相談するときにも、数字や疑問点を具体的に伝えられるはずです。
苦労はしましたが、今回の経験を無駄にせず、今後の賃貸経営に生かしていきたいと思います。
次回へ
今回は、3月5日の朝、初めての青色申告を提出したときの経験と、自分で帳簿を作成したことで見えてきた大家業の数字について書きました。
次回は、初年度の赤字決算を信用金庫へ報告した際のやり取りについて、改めて詳しく振り返ります。
最後までお読みいただきありがとうございました。
※本記事は私個人の体験談であり、特定の会計ソフト、税務処理、節税方法をすすめるものではありません。税務処理や不動産の価格按分については個別の状況により異なる場合がありますので、必要に応じて税理士や税務署等へご確認ください。
コメント