
こんにちは、リョータです。
ウエスコホールディングス(6091)から配当金の通知が届きました。
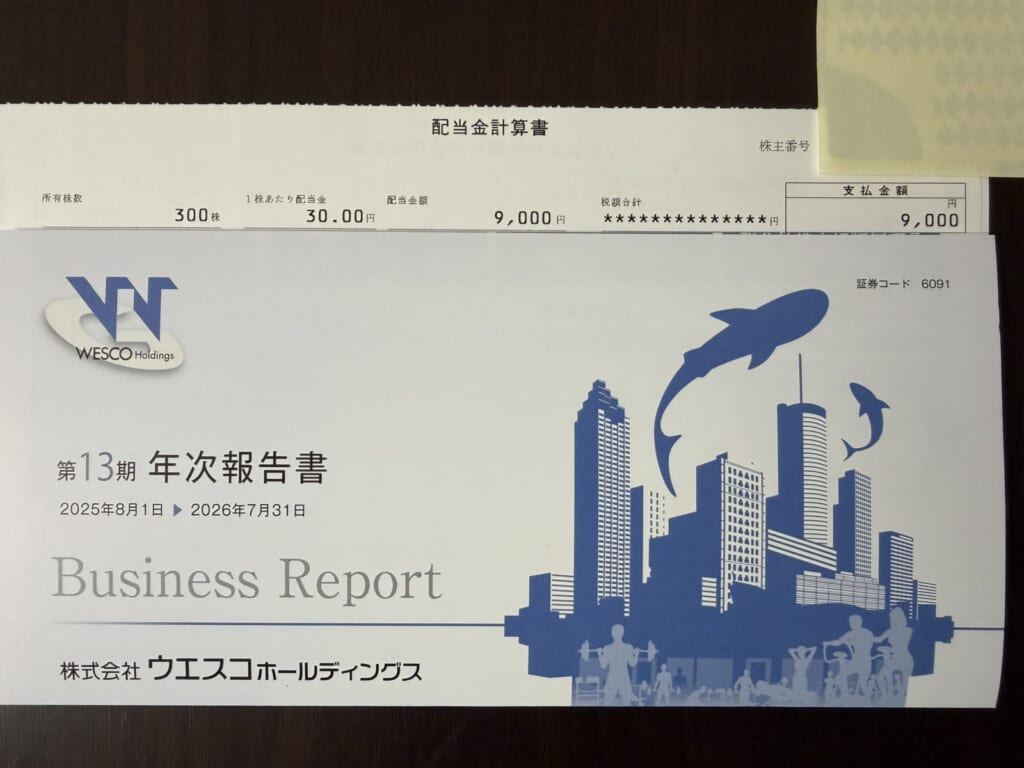
2023年10月に300株を購入してから約3年、購入当時は高配当というほどの水準ではありませんでしたが、財務の健全性と割安感、そして将来の増配に期待して保有を続けてきた銘柄です。
今回は、9月11日に発表された2026年7月期決算と配当方針の変更を踏まえて、購入の経緯から現在の投資成績、今後の方針までを「リョータの投資カルテ VOL.18」として整理します。
銘柄情報
| 項目 | 内容 |
|---|---|
| 銘柄名・証券コード | ウエスコホールディングス(6091) |
| 市場 | 東証スタンダード |
| 本社 | 岡山県岡山市 |
| 決算期 | 7月 |
| 私の保有 | 300株(2023年10月購入) |
ウエスコホールディングスの事業内容
ウエスコホールディングスは、岡山県に本社を置く総合建設コンサルタントのグループです。道路や橋梁などの社会インフラに関わる調査・測量・設計を主力に、環境関連などの事業も展開しています。
社会インフラの老朽化対策や防災・減災は、今後も継続的な需要が見込まれる分野です。ただし、建設コンサルタントは官公庁からの発注が中心になりやすく、公共事業の予算動向に左右される面もあるため、景気の影響を全く受けないわけではありません。それでも、社会に必要とされる事業を担っている点に魅力を感じました。
2023年10月に300株を購入した理由
購入履歴は次のとおりです。
| 購入日 | 株数 | 購入価格 |
|---|---|---|
| 2023年10月3日 | 100株 | 508円 |
| 2023年10月5日 | 200株 | 507円 |
| 合計 | 300株 | 平均507.33円 |
投資金額は合計152,200円でした。当時の年間配当は16円で、取得価格に対する利回りは約3.15%。高配当株として目立つ水準ではありませんでしたが、私が好きな小型株の条件をいくつも満たしていました。
私は以前から、財務が健全なのに割安に放置されている小型株が好きです。当時のウエスコホールディングスには、次のような魅力を感じていました。
- 建設コンサルタントを主体とした、比較的安定した業績
- 自己資本比率の高さに表れる財務の健全性
- 低PBRによる株価の割安感
- 将来的な増配への期待
株価が2倍、3倍になることを期待していたわけではありません。安定した事業を続けながら、時間をかけて配当を増やしてくれれば十分だと考えていました。感覚としては、定期預金に近い気持ちでの購入でした。もちろん株式ですから元本保証はありませんが、長く持つ前提なら当時の株価には十分な魅力があったと思います。
業績と財務状況
2026年7月期の連結決算は、4期連続の増収となりました。経常利益は従来予想の11.5億円(減益予想)を上回り、増益で着地しています。あわせて公表された2027年7月期の予想も併記します。
| 項目 | 2026年7月期(実績) | 前期比 | 2027年7月期(予想) | 前期比 |
|---|---|---|---|---|
| 売上高 | 170.0億円 | +5.5% | 172.0億円 | +1.2% |
| 営業利益 | 10.3億円 | +4.3% | 10.9億円 | +5.9% |
| 経常利益 | 12.7億円 | +4.7% | 13.0億円 | +2.2% |
| 当期純利益 | 9.5億円 | +22.1% | 8.4億円 | −11.1% |
※連結決算、概数。
当期純利益が2割以上伸びている点は目を引きますが、次期予想では一転して減益となっています。これは、前期に計上された不動産売却に伴う特別利益がなくなるためとみられます。本業の実力は営業利益や経常利益で見たほうがよく、こちらは着実に増えている印象です。
財務面では、自己資本比率は約76%と高水準です。一方でROEは約5.7%と、資本の厚さを考えると決して高くはありません。この点は、後述する配当方針の変更とも関わってくる部分だと感じています。
配当政策と配当推移
購入後の配当は、次のように増えてきました。
| 決算期 | 1株配当 | 300株換算 |
|---|---|---|
| 2023年7月期 | 16円 | 4,800円 |
| 2024年7月期 | 22円 | 6,600円 |
| 2025年7月期 | 24円 | 7,200円 |
| 2026年7月期 | 30円 | 9,000円 |
| 2027年7月期(予想) | 40円 | 12,000円 |
※いずれも税引前。2023年7月期は購入前の実績であり、実際の受取額ではありません。2026年7月期は当初予想の28円から2円増額されました。
今回の増配で大きな変化があったのが配当方針です。従来は配当性向40%を目安としていましたが、2027年7月期から始まる第2次中期経営計画(FY2027〜FY2029)に合わせて、DOE(株主資本配当率)3.0%を下限、配当性向60%を目安とする方針に改められました。DOEは株主資本に対する配当の割合を示す指標で、利益だけでなく資本の大きさも基準になるため、長期保有の株主には心強い内容です。
配当性向で見ると、2026年7月期は約42%、2027年7月期の予想は約62%になります(予想1株利益64.8円に対する40円で計算)。純利益が減る見通しのなかでも増配するということは、会社が利益の増加を待たずに株主還元を優先する姿勢を示したと受け止めています。私の概算では、現在の株主資本に対するDOE3.0%は1株あたり38〜39円程度で、予想の40円はこの水準にほぼ重なります。ただし累進配当を約束する制度ではなく、今後の増配余地は利益の伸びに左右されます。
なお、同社は2025年7月末の分を最後に株主優待(四国水族館・アトアの入場券)を廃止しており、今後は配当による株主還元に重点を置く形です。優待を楽しみにしていた方には残念な変更ですが、私のように配当を重視する投資家にとっては方向性が分かりやすくなったと感じています。
取得価格ベースの配当利回り
私が長期投資で重視している指標の一つが、取得価格に対する配当利回り(YOC)です。平均取得単価507.33円をもとに計算しました。
| 1株配当 | 取得利回り |
|---|---|
| 16円(購入時の基準) | 3.15% |
| 22円 | 4.34% |
| 24円 | 4.73% |
| 30円 | 5.91% |
| 40円(予想) | 7.88% |
購入時に約3%だった利回りが、予想どおりなら8%近くまで上がる計算です。300株なので配当の絶対額は大きくありませんが、追加投資をしなくても受け取る配当が増えていくのは、長期保有ならではの楽しみです。
株価・配当利回り・株価指標
2026年10月30日の終値866円をもとに、現在の投資状況を整理します。
| 項目 | 金額 |
|---|---|
| 保有株数 | 300株 |
| 投資元本 | 152,200円 |
| 平均取得単価 | 507.33円 |
| 現在株価 | 866円 |
| 現在評価額 | 259,800円 |
| 含み益 | +107,600円(+70.7%) |
現在株価で見た主な指標は次のとおりです。
| 指標 | 数値 |
|---|---|
| 配当利回り(予想40円) | 約4.6% |
| 配当利回り(実績30円) | 約3.5% |
| PER(2027年7月期予想) | 約13.4倍 |
| PBR | 約0.67倍(概算) |
※PER・PBRは当ブログでの概算です。PBRは9月末時点の0.77倍をもとに現在株価へ換算しています。
購入当時はここまでの値上がりを期待していませんでしたが、増配を楽しみに持っていた銘柄に株価上昇もついてきました。もちろん含み益は売却するまで確定しません。一方で、PBRは1倍を大きく下回ったままで、資本の厚さと配当方針の変更を考えると、まだ割高とまでは言えない水準だと見ています。
🩺 リョータの診断
総合評価:★★★★☆(4.5/5.0)
| 診断項目 | 評価 |
|---|---|
| 財務健全性 | ★★★★★ |
| 業績安定性 | ★★★★☆ |
| 配当成長力 | ★★★★★ |
| 株価の割安感 | ★★★★☆ |
| 長期保有適性 | ★★★★★ |
財務が健全な小型株を割安なうちに買い、配当の成長をじっくり待つという、私の投資スタイルに合った銘柄です。業績安定性を満点にしなかったのは、官公庁向け中心の事業特性に加え、次期の純利益が減益予想で、配当性向が60%台に上がる点を考慮したためです。株価は購入時から大きく上がりましたが、PBRや配当利回りを見るかぎり、保有を続ける魅力は十分に残っています。
💊 リョータの処方箋
基本方針は長期保有の継続です。短期的な株価の上下よりも、建設コンサルタント事業の安定性、財務の健全性、そして新しい配当方針が守られるかどうかを見ていきます。
確認していきたいのは、利益の成長が配当性向60%の水準を支えられるか、次期の純利益減が一時的なものにとどまるかの2点です。決算のたびに数字を確認しながら、無理に売買せず、保有株を育てていきたいと思います。
まとめ|地味な小型株にも長期投資の面白さがある
約15万円で始めた投資が、配当方針の変更をきっかけに、取得利回りの面でも手応えのあるものに育ってきました。派手さはありませんが、財務が健全で、無理のない価格で買え、配当を少しずつ増やしてくれる企業を長く持つ。そんな投資スタイルを、これからも大切にしたいと思っています。
※本記事は2026年10月30日時点の情報と個人の投資記録をもとに作成しています。投資判断を推奨するものではありません。株式投資には価格変動や減配等のリスクがあります。

コメント