
こんにちは、リョータです!
また不動産株を買ってしまいました。
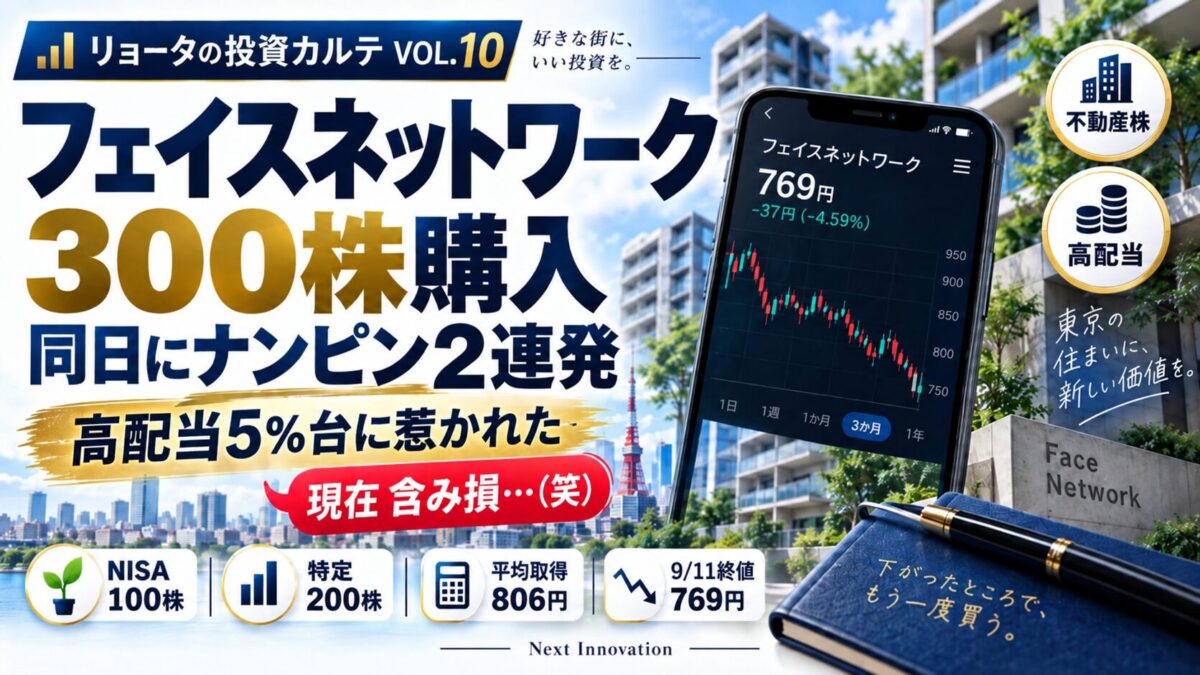
今回購入したのは、以前からずっとチェックしていたフェイスネットワーク(3489)。
2026年9月8日、まずNISAで100株。その後さらに株価が下がり、特定口座で100株追加。
さらに下がったところでもう100株。結果――
同じ日にナンピン2連発です(笑)。しかも9月11日の終値は769円。
私の平均取得単価は806円なので、現在はしっかり含み損です。
それでも今の私は、「2月、3月には今より上がっていると思う」そして、
「この取得価格なら、長い目で見れば負けることはないだろう」と思っています。
もちろん未来の株価など誰にも分かりません。
これはあくまで、実際に自分のお金で300株買った今の私自身の考えと気持ちです。
今回は、なぜ以前から気になっていたフェイスネットワークをこのタイミングで買ったのか。
そして、なぜ1日のうちに300株まで増やしてしまったのか。
リョータの投資カルテとして記録しておきます。
※この記事は私自身の投資記録です。特定銘柄の購入を推奨するものではありません。
- フェイスネットワーク(3489)とは?
- 8月14日の決算で一気に気になる存在へ
- 9月に入って下落……そして我慢できなくなる
- 812円→807円→799円。同日にナンピン2連発
- 他の2銘柄の指値まで取り消して資金を捻出
- 私を引きつけた配当利回り5%台
- 私は2月、3月には今より上がっていると思っている
- 金利上昇は大きなリスク
- それでも都心不動産への資金は続くと思う
- 現在の保有状況
- 株主優待|現在はなし。配当一本へ
- 業績|1Qは黒字転換、通期も増収増益予想
- 配当|45円予想、累進配当を導入
- そして769円……もうナンピンしない
- リョータの投資カルテ
- ★評価 ★★★★☆ 4.5
- 診断
- 処方箋
- 投資判断|私はまだ強気です
- まとめ|300株でいったん終了。あとは待ちます
フェイスネットワーク(3489)とは?
フェイスネットワークは、東京の城南エリアを中心に、投資用新築一棟RCマンション「GranDuo」シリーズなどの企画・開発・販売を行っている会社です。
土地の仕入れから企画、設計、施工、販売、その後の賃貸管理までを手掛けるのが特徴。
私自身が不動産投資をしていることもあり、こうしたビジネスモデルの会社はどうしても気になります。
会社側も、不動産投資支援事業と不動産マネジメント事業を主力として掲げています。
ただ、「気になる会社=すぐ買う」ではありません。
フェイスネットワークも、しばらく買わずに株価を眺めていました。
8月14日の決算で一気に気になる存在へ
大きなきっかけになったのが、8月14日に発表された2027年3月期第1四半期決算でした。
売上高は47億3,500万円で前年同期比60.2%増。
営業利益2億5,200万円、経常利益1億1,700万円、純利益6,400万円と、前年同期の赤字から黒字へ転換しています。
さらに今期の会社予想は、
売上高370億円
営業利益63億円
経常利益58億円
純利益38億円
と増収増益を見込んでいます。
業績は上向き。配当も高い。事業内容も理解しやすい。
財務面も含めて決算を見て、私は大きな不安を感じませんでした。
「やっぱり、この会社は面白いな」と思ったのですが――。
決算後、株価が一気に上がってしまいました。850円台から870円台。
欲しい。でも、ここで追いかけたくない。
バーゲンハンターとしては(笑)、上がった直後を買うのには抵抗があります。
しばらく我慢することにしました。
9月に入って下落……そして我慢できなくなる
ところが9月に入ると、少しずつ株価が下がってきました。
850円台。830円台。820円前後。ここまで来ると、毎日のように気になります。
そして9月8日。ついに、「もういいだろう」と我慢できなくなりました(笑)。
まずはNISAで、100株@812円を購入。
高配当株ですし、長期保有になってもいいと考えてNISAを使いました。
本来なら、これで終了のはずでした。
812円→807円→799円。同日にナンピン2連発
ところが買った後も株価が下がります。
807円。「812円より安いし、配当利回りも上がるな……」
ということで、特定口座で100株@807円。これで200株。さすがに終わり。
……と思ったら、さらに下がります(笑)。
そして800円割れ。799円。ここでまた、
「800円を割ったなら、もう100株くらいいいだろう」「平均単価を下げよう」
と考えてしまいました。特定口座で100株@799円。
まさかの、1日で3回買付、ナンピン2連発。
以前から欲しかった銘柄とはいえ、少し勢いがつき過ぎました(笑)。
他の2銘柄の指値まで取り消して資金を捻出
実はこの日、フェイスネットワーク以外にも、地味だけれど気になっていた銘柄を2つほど指値していました。
本来なら、そちらにも資金を分散する予定。ところがフェイスネットワークが下がってくるのを見て、
その2銘柄の注文を取り消しました。
そして、その資金をナンピンへ。自分でも、「そこまでやるか」と思います(笑)。
ただ、それくらい今回の株価水準では、5%台半ばの配当利回りに魅力を感じました。
結果として、またポートフォリオの不動産株比率が上がってしまいました。
分散投資が大事と言いながら、好きな業種へ寄ってしまう。ここは反省点です。
私を引きつけた配当利回り5%台
フェイスネットワークは、2027年3月期の年間配当を1株45円と予想しています。
前期から2.5円増配。
さらに会社は配当性向35%を目標とし、今期から原則累進配当を掲げています。
私の平均取得単価806円なら、45円 ÷ 806円=約5.58%。かなり高い水準です。
しかも現在は期末配当のみを実施している会社なので、基本的には3月の配当が意識される銘柄です。
ここが、私の投資判断にかなり影響しました。
業績が上向いていて、累進配当を掲げ、取得利回りは約5.6%。
「この条件なら800円前後は悪くない」と考えたわけです。
私は2月、3月には今より上がっていると思っている
ここからは会社発表ではなく、完全に私自身の考えです。
私は、「来年2月、3月には今より株価は上がっているんじゃないか」と思っています。
配当利回りが高く、3月の配当権利が近づけば、高配当株として改めて意識される可能性もある。
その頃に株価がある程度大きく上がっているのであれば、配当を取らずに売却する
という選択肢もあります。
逆に思ったほど上がらなければ、配当をもらいながら持てばいい。
そんなことを考えながら、「だからナンピンしても大丈夫」
と、自分に理由をつけていた部分もあります(笑)。
ただ率直に言えば、今でも、平均806円なら長い目で見れば負けることはないだろう
というのが私の気持ちです。もちろん絶対ではありません。
投資なので、その判断が間違っている可能性もあります。
だからこそ、この記事に今の気持ちを残しておいて、半年後、1年後に読み返したいと思っています。
金利上昇は大きなリスク
一方で、フェイスネットワークにリスクがないとはまったく思っていません。
特に気になっているのが、金利上昇。不動産開発は多額の資金を必要とします。
金利が上がれば資金調達コストが増え、利益を圧迫する可能性があります。
また、第1四半期末の総資産は約380億円、純資産は約112億円。
不動産開発会社ですから、借入をおこしながら事業を拡大していく構造です。
ですから私は、「財務に何の不安もない会社」とまでは考えていません。
ただ、現在の収益力や事業の伸びを考えれば、今のところ許容できる範囲と判断しています。
それでも都心不動産への資金は続くと思う
金利上昇という逆風がある一方、私は都心不動産そのものについては比較的強気です。
株式などで資産を増やした富裕層。事業で利益を出している経営者。
相続対策を考える資産家。
そうした層の資金が、今後も東京の資産価値の高い不動産へ向かう流れは続くのではないかと考えています。
フェイスネットワーク自身も、地方金融機関からの顧客紹介が増え、全国の富裕層ニーズに対応できていると説明しています。
もちろん、これも私自身の投資仮説です。でも不動産投資を実際にしているからこそ、
「富裕層が欲しがる都心の不動産」という商品には一定の強さがあると感じています。
現在の保有状況
ここまでの買付と9月11日時点の状況をまとめます。
| 項目 | 内容 |
|---|---|
| 銘柄 | フェイスネットワーク(3489) |
| 購入日 | 2026年9月8日 |
| NISA | 100株@812円 |
| 特定口座 | 100株@807円、100株@799円 |
| 保有株数 | 300株 |
| 平均取得単価 | 806円 |
| 投資額 | 241,800円 |
| 9月11日終値 | 769円 |
| 評価額 | 230,700円 |
| 含み損 | ▲11,100円 |
| 損益率 | 約▲4.6% |
| 予想年間配当 | 45円/株 |
| 300株の年間配当予想 | 13,500円 |
| 取得価格ベース配当利回り | 約5.58% |
買って3日で、▲11,100円。812円、807円、799円と順番に買って、
「下がったところを上手に拾った」つもりでした。現在769円。全部高かった(笑)。
株主優待|現在はなし。配当一本へ
現在、フェイスネットワークに株主優待制度はありません。
以前は実施していましたが、2023年3月期をもって廃止。
現在は配当による直接還元に集約しています。
私は高配当株として買っていますので、これは特に問題ありません。
むしろ、
「配当で還元してもらえれば問題ない」「もし優待を再開したらしたで人気化する可能性もある」
という考えです。
業績|1Qは黒字転換、通期も増収増益予想
改めて業績を見ると、2027年3月期第1四半期は、
売上高47億3,500万円
営業利益2億5,200万円
経常利益1億1,700万円
純利益6,400万円
となり、前年同期の赤字から各利益が黒字へ転換しました。
そして通期会社予想は、
売上高370億円
営業利益63億円
経常利益58億円
純利益38億円。
配当だけ高くて業績が落ちている会社なら、ここまで買っていなかったと思います。
業績が上向いている中での高配当。
ここが、私がフェイスネットワークを評価している大きなポイントです。
配当|45円予想、累進配当を導入
2027年3月期の配当予想は45円。
会社は今期から累進配当を導入し、配当性向35%を目標としています。45円なら前期から2.5円の増配で、会社によれば7期連続の増配予想です。
300株なら年間配当予想は、13,500円。
そのうち100株はNISAなので、予定通り配当されれば4,500円分はNISAで非課税になります。
含み損は気分がよくありませんが(笑)、配当をもらいながら待てるのは高配当株の強みです。
そして769円……もうナンピンしない
現在の株価を見ると、769円。「799円より30円も安いじゃん」
と思ってしまいます。
正直、もう100株欲しい(笑)。ただ、ここは我慢です。
以前、「もうナンピンする余力がない」と言いましたが、厳密には違います。
買おうと思えば買えます。
正確には、これ以上ムキになって買わないように我慢しているです。
株価が下がるたびに、「もっと安くなった」と買っていたらキリがありません。
しかも、私はもともと不動産関連株の比率が高い。
銘柄に自信があったとしても、ポートフォリオ全体のバランスは別問題です。
今は300株で止めます。
……たぶん(笑)。
リョータの投資カルテ
★評価 ★★★★☆ 4.5
かなり好きな銘柄です。業績の成長。高い配当利回り。累進配当。
そして東京の投資用不動産という分かりやすい事業。
一方で、金利上昇や不動産セクターへの偏り、小型株特有の値動きの大きさは注意が必要です。
そのため現時点では、★★★★☆ 4.5。
診断
「高配当+好業績。ただし、優良割安株欲しい病が悪化中(笑)」
8月には、「上がったから我慢しよう」と冷静だったのに、
9月8日だけで、812円→807円→799円。
さらに他の2銘柄の指値まで取り消して資金を投入。
フェイスネットワークより、私自身の買い方の方が少し心配です(笑)。
処方箋
今回の処方箋は、「しばらく買わない」これだけです。
300株まで買ったので、もう十分。ここからは株価ではなく、次の決算と業績を見る。
もしさらに下がったとしても、含み損を取り返すためだけのナンピンはしない。
今はそう決めています。
投資判断|私はまだ強気です
9月11日時点では▲11,100円。
短期的には完全に買うタイミングを間違えています(笑)。
それでも、「失敗した」とはまだ思っていません。
私は平均806円なら、長期では負けることはないだろうと思っています。
そして、2月、3月には今より上がっている。
今はそう考えています。半年後、「やっぱりそうだった」となるのか。
それとも、「また自分に都合のいい理由をつけてナンピンしていたな」
と反省することになるのか(笑)。こればかりは時間が経たないと分かりません。
だから投資は面白い。
今後もフェイスネットワークの業績と株価を追いながら、投資カルテで結果を記録していきたいと思います。
まとめ|300株でいったん終了。あとは待ちます
以前から気になっていたフェイスネットワーク。
8月の好決算で株価が上がった時は我慢しました。
そして9月に入って下落。とうとう我慢できず、NISA100株@812円。
そこから、807円、799円と同日ナンピン2連発。
他の2銘柄の指値まで取り消して、合計300株まで増やしました。
そして現在769円。見事に含み損です(笑)。
ただ、取得利回り約5.6%、業績は増益予想、累進配当もスタート。
今のところ私の投資判断そのものは変わっていません。
あとは、ムキにならないこと。これが一番大事かもしれません(笑)。
まずは300株でじっくり待ちます。
最後までお読みいただき、ありがとうございました!
コメント