
こんにちは、リョータです。
今回の「リョータの投資カルテ」は、サンネクスタグループ(8945)です。
先日、子ども2人の口座に株主優待のQUOカードが届きました。
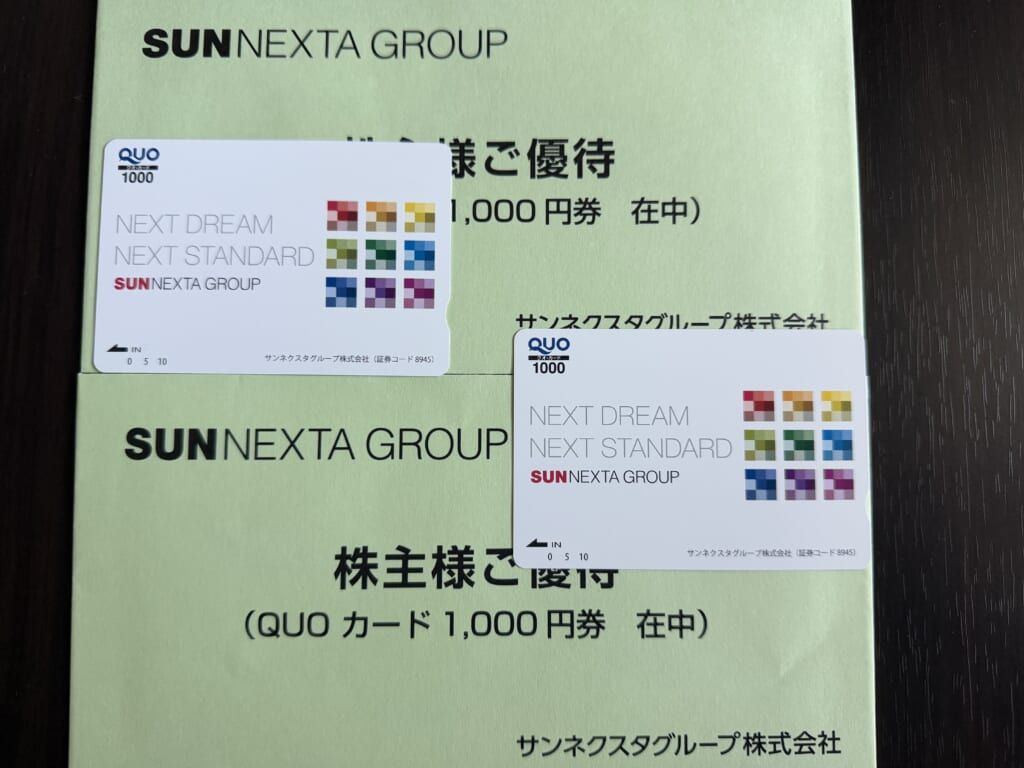
1人1,000円分、2人合わせて2,000円分です。
さらに今回は、期末配当の通知も到着。1株22円なので、100株保有する子ども1人あたり2,200円、2人合わせて4,400円の配当を受け取りました。
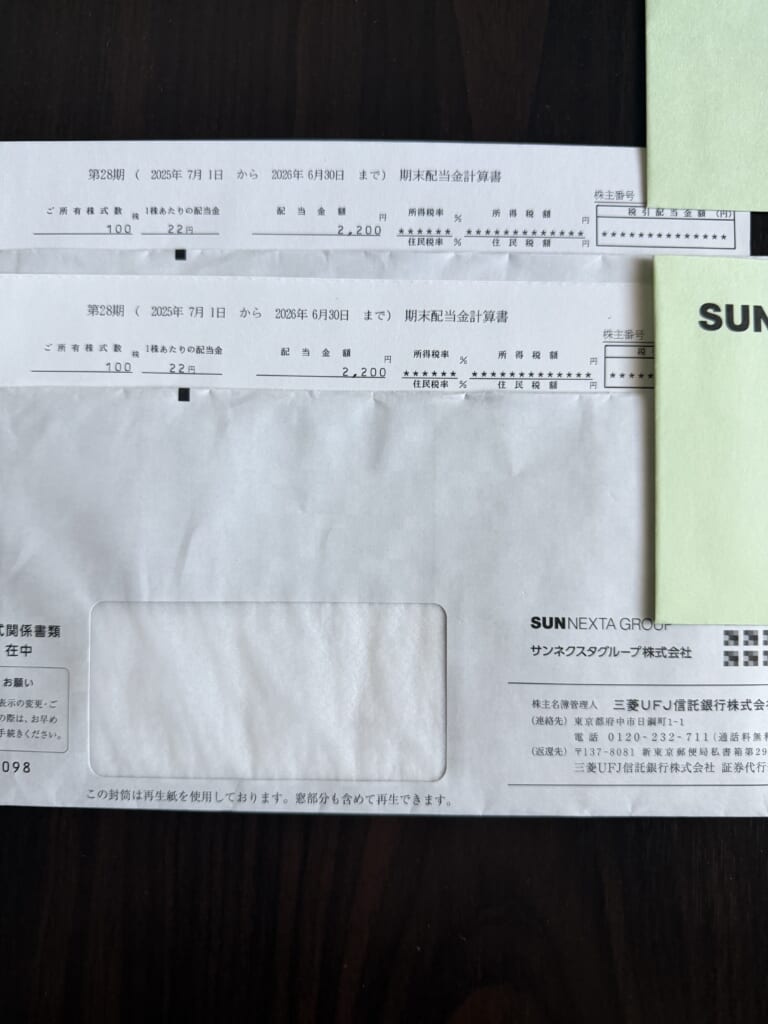
2026.6.30期末配当金計算書
ただし、100株保有でもらえるQUOカードは今回が最後。優待条件が200株以上へ変更されたため、100株ずつ保有する子ども2人は次回から対象外になります。
少し残念ではありますが、優待をもらうために買い増す予定はありません。一方で、売却する予定もありません。
2023年、子ども2人のジュニアNISAで100株ずつ購入
サンネクスタグループを購入したのは2023年8月9日。
購入価格は1株923円で、子ども2人の旧ジュニアNISA口座にそれぞれ100株ずつ購入しました。
1人あたりの投資額は92,300円、2人合わせて184,600円です。
当時の私がこの銘柄に求めていたのは、大きな値上がりではありませんでした。
子どものジュニアNISAだからこそ、「大きく勝てる会社」よりも「できるだけ長く持てる会社」を選びたい。
その考えで探した銘柄の一つがサンネクスタグループでした。
日本社宅サービスとして始まった会社
私がこの会社を知った時には、「日本社宅サービス」という名前の印象が強く残っていました。
もともとは1998年に日本社宅サービス株式会社として設立され、2020年7月の持株会社体制への移行に伴って、上場会社がサンネクスタグループ株式会社へ商号変更しています。現在はグループ会社の日本社宅サービス株式会社などが、社宅マネジメント事業を担っています。
私が魅力を感じたのも、この社宅管理のアウトソーシング事業でした。
企業の社宅に関する契約や入退去、家賃支払いなどの業務を代行する。会社側も現在、社宅関連業務のアウトソーシングで「業界をリードする」と説明しており、継続的に収益を積み上げやすいビジネスだと私は見ていました。
派手な成長企業ではありません。でも、だからこそ子どもの口座には合うのではないかと思いました。
自分の投資と子どもの投資では、時間軸が違う
私はもともと地味で堅実な会社が好きですが、自分の口座では不動産株や小型株など、ある程度リスクのある銘柄、夢がある銘柄もかなり保有しています。
一方、子どもたちの株を選ぶ時には少し考え方を変えています。
意識しているのは、できるだけ安心して長く持てる会社を選ぶことです。
理由は、私と子どもたちでは使える時間が違うからです。
子どもたちには、これから何十年という時間があります。それなら急成長する会社を当てにいくより、業績が少しずつ伸び、配当も少しずつ増えていく会社を長く持つ方が、時間を味方につけられるのではないかと考えています。
……とはいえ、銘柄を見ていると、
「これも買いたい」「こっちも面白そう」という欲は当然出てきます(笑)。
自分の株なら買ってしまう場面でも、「これは本当に子どもの口座で長く持たせたい会社なのか?」と一度考える。
そんな葛藤と闘いながら銘柄を選んでいます。
「定期預金に置いておくより4%の配当を」
サンネクスタグループを買った当時の感覚を一言で表すなら、
「定期預金に置いておくより、財務のしっかりした会社を持って4%前後の配当を受け取る方がいい」
というものでした。
もちろん株式なので、定期預金と同じ安全性ではありません。株価も下がりますし、配当も保証されていません。
それでも、ストック型の事業を持ち、財務も健全で、そこそこの配当を出している。
最悪、株価が横ばいでも4%前後の配当を受け取り続けられれば、それで十分。
そこに当時は100株でQUOカードの株主優待もありました。
私はこの銘柄に「何倍にもなってほしい」と期待していたわけではなく、できるだけ負けにくく、配当を受け取りながら長く持つことを期待して購入しました。
とはいえ、さすがにもう少し伸びると思っていました(笑)
購入から約3年。2026年10月8日現在の株価は1,086円です。
923円で購入しているので含み益にはなっていますが、約3年間保有していることを考えると、大きく上昇したという感覚ではありません。
業績についても同じです。急成長を期待していたわけではないものの、
「さすがに業績も株価も、普通に伸びるだろう」とは思っていました。
ところが、思った以上にゆっくりです(笑)。
「最悪、株価横ばいでもいい」と思って買ったら、本当にかなり横ばいに近い展開になりました。
この点は正直、少し物足りません。
それでも増配を続けている姿勢は評価したい
一方、購入時に期待していた配当については、今のところ想定通りで一応満足しています。
2026年6月期の年間配当は43円で、今回届いた期末配当は22円。さらに2027年6月期は年間44円の配当が予想されています。会社は記念配当を除いて14期連続増配を続けています。
年間44円なら、私の取得価格923円に対する予想配当利回りは約4.77%。
購入当時に考えていた、
「株価が上がらなくても、4%前後の配当を受け取り続けられればいい」
という目論見は、今のところ大きく外れていません。
業績が急激に伸びているわけではない中でも、一気に無理をするのではなく、少しずつ配当を増やしている姿勢は評価しています。
子どもの長期保有銘柄として考えれば、こういう地味な積み上げは嫌いではありません。
最後のQUOカード。でも200株には増やさない
今回届いた1,000円分のQUOカードは、100株保有では最後になります。
2人合わせれば200株ですが、当然ながら別々の口座なので、それぞれ100株。優待条件の変更によって、次回からは2人とも対象外です。
QUOカードがなくなるのはとてもとても残念です。
ただ、そのためだけに追加で100株ずつ購入して200株にするつもりはありません。
逆に、優待がなくなったから100株を売却するつもりもありません。
まだ100株追加できる株価であると感じていますが、優待はあくまで「おまけ」。
株価については、業績の伸び悩みを反映した市場の評価とも考えられます。
私がこの会社に期待しているのは、安定した事業から利益を積み重ね、少しずつ配当を増やしてくれることです。
期待通りではない。でも想定外でもない
約3年間保有した現在のサンネクスタグループを一言で表すなら、
「期待通りではない。でも、想定外でもない。」これが一番近いです。
業績も株価も、さすがにもう少し伸びてほしかった。その意味では、購入時の期待を上回る投資ではありません。
一方で、そもそもこの株を買った目的は大きな値上がり益ではありませんでした。
最悪、株価は横ばいでもいい。安定した事業を続け、財務を守りながら、4%前後の配当を受け取る。
その基本的なシナリオからは、今のところ大きく外れていません。
★評価 ★★★☆☆ 3.5
今回の評価は、★★★☆☆ 3.5 です。
ストック型の事業、健全な財務、そして少しずつでも増配を続ける姿勢。購入時に評価したポイントは今も残っています。
一方で、業績と株価の成長はもう少し欲しかった。そして今回、100株保有の株主優待もなくなりました。
ただ、子どものジュニアNISAで「できるだけ長く持てる会社」を選ぶという目的から考えれば、大きく評価を変える状況ではないと思っています。
診断|地味だけど、それでいい
サンネクスタグループに期待しているのは、急成長ではありません。
業績が少しずつ伸びる。配当も少しずつ増える。そして長く持ち続けられる。それで十分です。
今は少し「成長がゆっくりすぎるかな」と感じる部分もありますが(笑)、子どもたちには時間があります。
今後10年、20年という時間の中で、この100株がどう育っていくのか。
短期的な株価だけで判断せずに見ていきたいと思っています。
処方箋|買い増さない。売らない。100株のまま保有
今回の優待変更を受けても買い増しはしません。そして、売却もしません。
100株のまま、配当を受け取りながら保有継続。これが現在の判断です。
優待は今回で終わりますが、期末配当22円はしっかり入金されました。そして次期も増配予想です。
購入した時に一番大切にしたのは、派手な値上がりではなく「長く持てるかどうか」でした。
約3年経った今、期待通りではありません。でも、想定外でもない。
最後のQUOカードを受け取り、これからはよりシンプルに配当を楽しみながら、子どもたちの100株を長く見守っていこうと思います。
コメント