
こんにちは、リョータです。
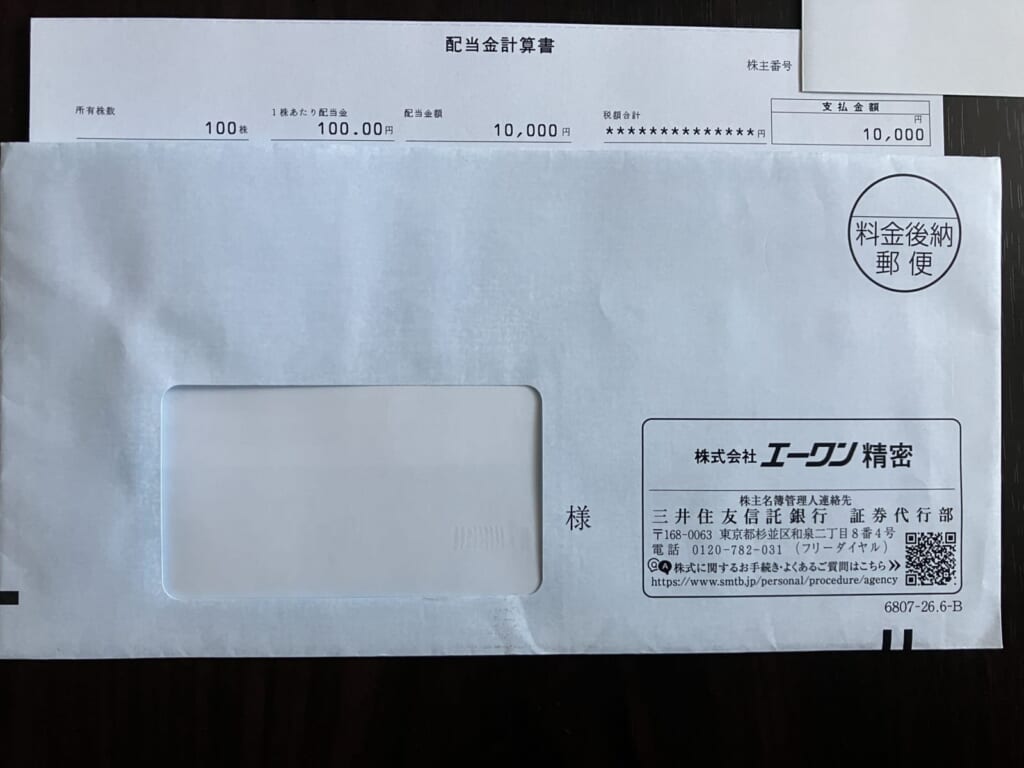
今回の「リョータの投資カルテ」は、株式会社エーワン精密(6156)です。先日、今年も配当金の通知が届きました。
私がエーワン精密を購入したのは2021年5月7日。100株を1株1,342円で購入し、投資額は134,200円でした。
購入から約5年。当時の私は、単に高配当だからこの会社を選んだわけではありません。特殊切削工具というニッチなビジネスモデル、高い技術力、少数精鋭の経営、小ロット・短納期を強みとした高収益体質、そして設備投資が必要な製造業でありながら無借金だった財務の強さに惹かれました。
その後、会社は長年積み上げてきた資本を株主へ積極的に還元する方向へ変化し、私は購入直後からその恩恵を受けることになります。
一方で、現在は購入当時とは少し違うところにも注目しています。以前ほど潤沢な現預金を持つ会社ではなくなってきた今、次に期待したいのは本業そのものの利益成長です。
今回は、購入理由から約5年間保有した結果、そして今後どこを見ていくのかまで振り返ります。
※この記事は私自身の投資記録です。特定銘柄の購入・売却を推奨するものではありません。
最初は「何を作っている会社?」から始まった
エーワン精密の主力製品は、コレットチャックやガイドブッシュ、特殊切削工具などです。普通に生活していれば、ほとんど耳にすることのない製品だと思います。
私自身も最初は、「コレットチャックって何?」というところからでした(笑)。
調べていくと、精密部品などを加工する製造現場で必要とされる工具を作っている会社だと分かりました。ただ、私が特に惹かれたのは製品そのものより、この会社がどうやって利益を生み出しているのかという部分でした。
小ロット・短納期だから、値下げしなくても売れる
エーワン精密の強みは、顧客ごとの注文に合わせた製品を、小ロットでも短納期で供給できることです。
大量生産の商品であれば、同じような製品を作る企業同士で価格競争になりやすくなります。しかし、「少量だけ欲しい」「特殊な仕様で必要」「できるだけ早く納品してほしい」という注文では、単純な価格の安さより対応力や納期の価値が大きくなります。
製造現場では、必要な工具がなければ生産そのものが止まることもあります。そんな時、多少価格が高くても必要なものを早く確実に届けてもらえるのであれば、顧客にとって十分な価値があります。
つまり、小ロット・短納期・高い技術力という付加価値があるから、無理に値下げをしなくても選ばれる。
売上を増やすために安売りするのではなく、「その価格でも頼みたい」と思わせるサービスを提供する。その結果として高い利益率につながる。このビジネスモデルに、私はかなり魅力を感じました。
少数精鋭で高付加価値の仕事をする
エーワン精密は巨大企業ではありません。限られた人員と設備で、自分たちが得意な分野に集中して事業を行っています。
会社規模を追いかけて人員や固定費を膨らませるのではなく、少数精鋭で高付加価値の仕事を行い、小規模でもしっかり利益を残す。こうした経営スタイルも私の好みに合っていました。
かなり昔のことで番組名までは覚えていませんが、テレビ番組か何かでエーワン精密が紹介されていた記憶もあります。その時に、従業員の待遇や勤務環境など、人を大切にしている会社という印象を持ちました。
製造業では設備だけでなく、それを使いこなす技術者も大切な資産です。高い収益性を確保しながら、そこで働く人も大切にする。その部分にも好感を持っていました。
設備投資が必要な製造業なのに無借金経営
購入を決めるうえで、もう一つ非常に大きかったのが財務の強さです。
製造業では、高精度な工作機械などへの設備投資が必要です。設備更新のために借入を利用する会社も珍しくありません。
ところが購入当時のエーワン精密は、設備投資が必要な製造業でありながら無借金経営。 さらに、本業で稼いだ利益を長年積み上げ、多額の現預金を保有するキャッシュリッチ企業でした。
当時の私は決算を見ながら、「この会社、どれだけ財務が強いんだ?」
と思った記憶があります(笑)。
本業で稼いだ資金から設備投資を行い、それでもなお現金が積み上がっていく。ニッチな市場で高い付加価値を生み出し、利益をきちんと残してきた結果が、そのまま財務にも表れているように感じました。
もちろん、無借金だけが正解だとは思っていません。借入を活用して成長する会社もありますが、小規模な製造業で設備投資を続けながら、この財務状態を築いてきたことは大きな安心材料でした。
でも株主としては「さすがに貯めすぎでは?」
財務が強いことには魅力を感じましたが、株主としては別の思いもありました。
「さすがに、ここまで現金を貯めなくてもいいんじゃない?」ということです(笑)。
会社が設備投資や成長投資に必要な資金を確保することは当然です。ただ、それでも使い切れない資本が積み上がっていけば、ROEなどの資本効率は低くなります。
本業で利益を出し、必要な設備投資もできるのであれば、余った資本はもっと株主へ還元してもいいのではないか。購入当時から、そんな思いを持っていました。
そして、ちょうど私が株を購入した頃から、会社も資本効率を意識し、長年積み上げてきた資本を株主へ還元する方向へ舵を切っていきます。
購入直後から株主還元強化の恩恵
購入当時の年間配当は70円でしたが、その後100円へ大幅に引き上げられ、高い配当水準が続いています。
現在の年間配当100円を私の取得単価1,342円で計算すると、取得価格ベースの配当利回りは約7.45%です。
この高い配当は、単純に本業利益が急成長した結果だけではありません。長年会社の中に積み上げてきた厚い資本を株主へ還元し、資本効率を改善していこうという方針転換の影響が大きかったと思っています。
私はちょうどその転換期に株主になることができました。
購入時点の配当利回りだけでなく、その後会社がどんな資本政策を取るのかによって投資結果は大きく変わる。エーワン精密を保有していると、そのことを実感します。
5年保有で受け取った配当金は57,000円
購入から約5年。これまでに受け取った税引前配当を改めて計算すると、
合計57,000円。
投資額134,200円に対して、まだ1株も売却していない状態で、取得金額の約42%に相当する配当を受け取ったことになります。
こうして数字にすると、なかなか大きいですね。
株価が何倍にもなるような派手な投資ではありません。それでも、保有しているだけで毎年現金が入り、時間をかけて投資元本の一部を回収していく。
私はこういう投資もかなり好きです。
今は昔ほど「現金たっぷり」の会社ではない
ただ、ここから先は少し冷静に見ています。
会社が長年貯めてきた資金を設備投資や株主還元に使えば、当然ながら現預金は減ります。購入当時のエーワン精密は、本業の規模に対して非常に多くの現金を持っているという印象でしたが、現在は当時ほどではありません。
私は、それ自体を悪いことだとは思っていません。
必要な設備に投資し、技術や人材にも資金を使い、それでも余る資本を株主へ還元する。その方が、使わない現金を会社の中に眠らせ続けるより資本効率は高まります。
実際、私はその株主還元の恩恵を受けてきました。
ただし、過去に貯めた資金を使って高配当を続けるだけでは、いつか限界があります。
ここから先は、本業の力がより重要になってきます。
今一番気になるのは本業利益の伸び
エーワン精密のビジネスモデルへの評価は、今も変わっていません。
小ロットの注文にも対応し、高い技術力で短納期を実現する。その結果、価格だけの競争に巻き込まれにくく、高い付加価値と利益率につなげる。さらに少数精鋭で固定費を抑える。
この会社ならではの強みは、今でも好きです。
一方で、ここ数年を見ていて気になるのが、本業利益が伸びていないことです。
株主として高い配当を受け取れるのは嬉しいのですが、長期保有を考えれば、過去の蓄積に頼って還元するだけでは十分ではありません。
これから私が見たいのは、本業そのものの成長です。
巨大企業になる必要はない
私はエーワン精密に、売上を何倍にもして巨大企業になってほしいとは思っていません。
今持っている強みを維持しながら、「少量でもいいから早く作ってほしい」「他社では対応しにくいからエーワン精密に頼みたい」という顧客を少しずつ増やしてくれればいい。
小ロット・短納期という強みをさらに磨き、価格を下げなくても選ばれる会社であり続ける。その結果として本業利益が着実に増えていけば、現在の株主還元にもさらに安心感が出てきます。
購入当時は、「現金をたくさん持っているから安心」という魅力がかなり大きい会社でした。
これからは、「本業でしっかり稼ぎ続けているから安心」という会社へ進んでほしいと思っています。
★評価 ★★★★☆ 4.5
今回の評価は、★★★★☆ 4.5です。
購入理由だった、設備投資が必要な製造業でありながら無借金だった財務の強さ、小ロット・短納期というニッチなビジネスモデル、高い技術力、価格競争に巻き込まれにくい収益構造、少数精鋭の経営。これらへの評価は今も変わっていません。
さらに購入後、会社が株主還元を強化し、取得価格に対して7%を超える配当利回りとなりました。投資結果としてはかなり満足しています。
それでも満点にしない理由は、本業利益の成長がまだ物足りないからです。現在の高い株主還元を、本業で稼ぐ利益から無理なく支えられるようになれば、さらに評価を上げたいと思っています。
診断|還元フェーズから利益成長フェーズへ
この約5年間は、長年積み上げてきた資本を株主へ還元する期間だったと私は見ています。
その結果、資本効率を意識した経営へ変化し、私自身も高配当の恩恵を受けることができました。一方で、購入当時のような潤沢な現預金だけを強みとする段階からは変わりつつあります。
次に問われるのは、エーワン精密本来の技術力とビジネスモデルで、どれだけ利益を生み出せるか。
今は、その次のステージを見る時期だと思っています。
処方箋|100株は保有継続。本業の数字を確認する
現在の100株は、そのまま保有します。
今後は高い配当だけを見るのではなく、本業の営業利益が伸びているか、小ロット・短納期という強みが収益につながっているか、現在の株主還元を無理なく続けられる利益水準になっているかを確認していきます。
本業が着実に成長すれば、今以上に安心して長期保有できます。一方で、利益が伸びないまま過去の資産を取り崩して高配当を維持する状態が続くなら、見方を変える必要もあるでしょう。
今は売らずに保有しながら、次に期待するのは配当の増額ではなく、まず本業の成長。
2021年に惚れ込んだビジネスモデルが、これからどこまで利益につながっていくのか。毎年届く配当通知を楽しみにしつつ、じっくり見ていこうと思います。
最後までお読みいただきありがとうございました!
コメント