
こんにちは、リョータです。
今回の「リョータの投資カルテ」は、ファーストコーポレーション(1430)です。
先日、ファーストコーポレーションから配当金が入りました。
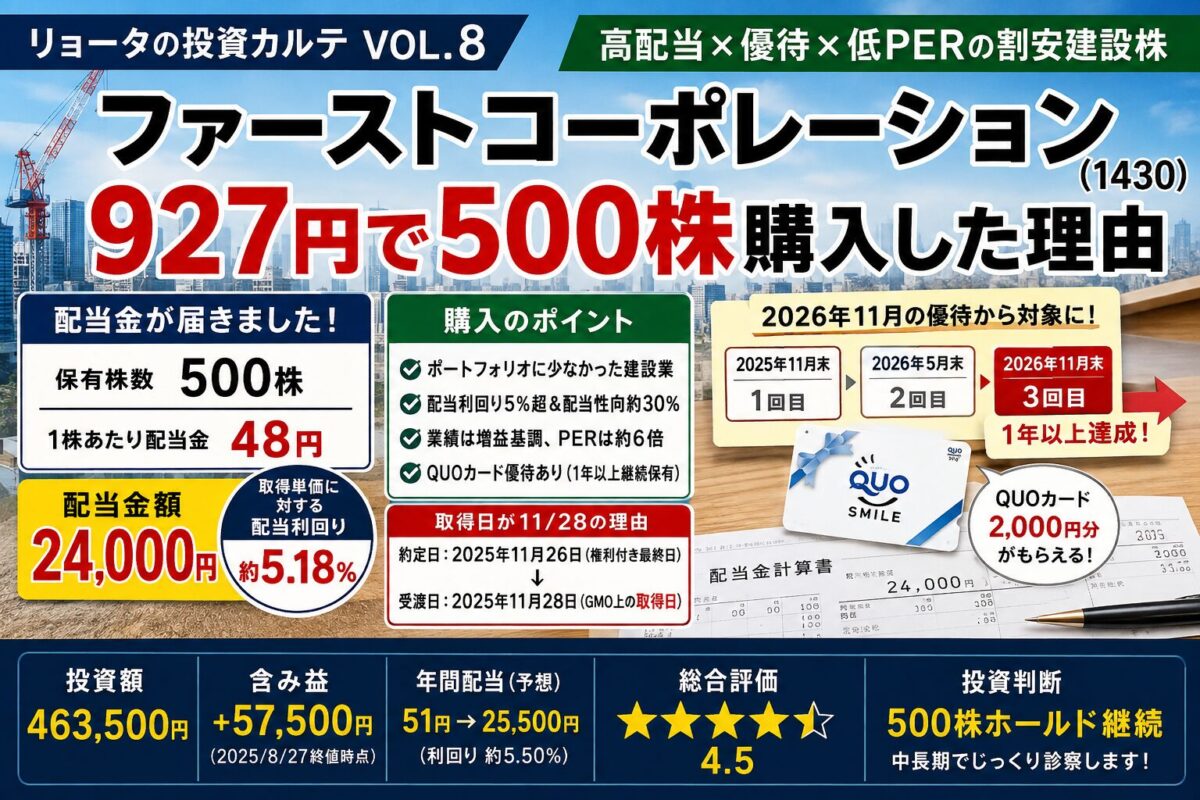
保有株数は500株。1株当たりの配当金は48円。
今回の配当金額は、48円 × 500株=24,000円となりました。
私の取得単価は927円。500株なので投資額は、463,500円。
取得価格に対する配当利回りを計算すると、約5.18%です。
ただ、私がファーストコーポレーションを購入した理由は、
「高配当だから」だけではありません。
業績。配当性向。株価水準。株主優待。そして、自分のポートフォリオとのバランス。
それらを総合して、「この条件で927円なら、中長期ではそう簡単には負けないだろう」
と判断して購入しました。今回も自分なりに診断していきます。
- 今回の患者さん|ファーストコーポレーション(1430)
- ★リョータの評価
- 購入理由① ポートフォリオに少なかった「建設業」
- 購入理由② 配当・業績・配当性向の割に安く感じた
- 購入理由③ QUOカード優待も欲しかった
- 927円で500株購入|今回はいつもより少し強気に
- 「取得日11月28日」の謎が今回解けた
- 2026年11月から初優待の対象になる見込み
- 取得情報
- 配当診断|500株で24,000円
- QUOカードまで含めると?
- 業績診断|減収でも利益は伸びた
- 購入理由だった「建設事業」が好調
- 2027年5月期も増収増益予想
- 財務診断|ここは少し注意
- 現在情報|927円での購入は今のところ悪くない
- PER6倍前後なら、まだ割高には感じない
- リョータの投資判断|500株ホールド継続
- まとめ|初配当24,000円、500株ホールド継続
- 今回の診断結果
今回の患者さん|ファーストコーポレーション(1430)
ファーストコーポレーションは、首都圏を中心にマンション建設を手掛ける総合建設会社です。
特徴の一つが、土地情報を取得し、マンションデベロッパーへ企画提案を行い、その後の建設受注につなげる独自の「造注方式」。
建設だけではなく、不動産事業も展開しています。
私自身、不動産関連企業への投資は以前から好きですが、今回注目したのはむしろ、
「建設会社としてのファーストコーポレーション」でした。
★リョータの評価
| 診断項目 | 評価 |
|---|---|
| 割安度 | ★★★★★ |
| 配当 | ★★★★★ |
| 業績 | ★★★★☆ |
| 株主優待 | ★★★★☆ |
| 財務 | ★★★☆☆ |
| 成長期待 | ★★★★☆ |
| 総合評価 | ★★★★☆ 4.5 |
診断
高配当・低PER・優待付き。中長期でじっくり付き合いたい割安建設株。
処方箋
500株ホールド継続。
配当を受け取りながら業績と財務を確認し、株主優待も楽しみに待ちます。
購入理由① ポートフォリオに少なかった「建設業」
私の保有銘柄には、不動産関連企業が比較的多くあります。
一方で、建設業をメインとする銘柄は、それほど多くありませんでした。
ポートフォリオを考えると、少し違う業種も加えたい。
そんな中で目に留まったのがファーストコーポレーションです。本業は建設。
ただし、不動産事業も行っています。全く知らない業界に投資するというより、
自分にも比較的理解しやすい不動産と、その周辺にある建設業。
私にとって取り組みやすい銘柄でした。ポートフォリオの業種分散にもなる。
これが一つ目の購入理由です。
購入理由② 配当・業績・配当性向の割に安く感じた
もちろん、「建設株を持っていなかったから」という理由だけで買ったわけではありません。
一番魅力を感じたのは、配当・業績・配当性向と株価のバランスでした。
数字を確認していくと、「これ、結構割安なんじゃない?」と感じました。
またいつもの、「優良割安株欲しい病」が発症です(笑)。
高配当株でも、利益の大部分を配当に回している会社には少し慎重になります。
ところがファーストコーポレーションの株主還元方針は、
連結配当性向30%を下限。2026年5月期の配当は1株48円。配当性向も約30%の水準です。
つまり、利益をかなり無理して配当に回しているわけではない。
それでいて、私の取得単価927円では配当利回り5%超。このバランスは魅力的でした。
購入理由③ QUOカード優待も欲しかった
そしてもう一つ。私の好きな、株主優待。
ファーストコーポレーションでは、500株以上を1年以上継続保有する株主を対象にQUOカード優待があります。
500株以上1,000株未満の場合は、
1年以上3年未満:QUOカード2,000円分
3年以上:QUOカード3,000円分です。
どうせ中長期で保有するのであれば、100株ではなく、最初から優待条件となる500株まで買おう。
そう考えました。これが500株購入した理由です。
927円で500株購入|今回はいつもより少し強気に
私は株主優待銘柄を購入するとき、権利前に無理して買うより、
権利落ち後に株価が下がったところを狙うことが多いです。
少しでも安く買いたい。私の好きな、バーゲンハンター作戦です。
ただ、ファーストコーポレーションでは少し違う判断をしました。
理由は、株主優待の「1年以上継続保有」という条件。
翌年の優待を狙うのであれば、今回の11月末から500株を保有しておきたい。
しかも、権利時期にもかかわらず株価は低い水準にありました。
利益確定売りなどもあるのではと見ながら、
「927円なら、このタイミングで買っても高値掴みにはなりにくいだろう」と判断しました。
普段なら権利落ちを待つ場面。でも今回は少し強気に、500株を927円で購入しました。
「取得日11月28日」の謎が今回解けた
ここで一つ、今回の記事を書く中で整理できたことがあります。
GMOクリック証券の記録を見ると、取得日:2025年11月28日と表示されています。
私自身も、「11月末の権利を狙って購入した」という記憶がはっきり残っていました。
ところが、2025年11月の権利付き最終日は、11月26日。
そして株式は、約定日の2営業日後に受渡しとなります。
さらに当時の株価を確認すると、11月26日は927円で約定可能な値動きでした。
つまり私の場合、
2025年11月26日 500株を927円で約定
↓
2025年11月28日 受渡し(GMOクリック証券上の取得日)ということになります。
これで、私の記憶とGMOクリック証券の「11月28日」という表示がつながりました。
株を長くやっていますが、改めて確認するとこういうところも意外とややこしいですね。
2026年11月から初優待の対象になる見込み
この約定日が重要なのは、株主優待の継続保有条件に関係するからです。
ファーストコーポレーションの「1年以上継続保有」は、単純に購入から365日経過すればいいというものではありません。
5月末・11月末の株主名簿に、同一株主番号で3回以上連続して記録されることが条件です。
私の場合、このまま500株を継続保有すると、
| 基準日 | 株主名簿への記録 |
|---|---|
| 2025年11月末 | 1回目 |
| 2026年5月末 | 2回目 |
| 2026年11月末 | 3回目 |
となります。
つまり、2026年11月末で1年以上の条件をクリアする見込み。
500株なので、初めてのQUOカード2,000円分が楽しみになってきました。
※優待制度が継続し、同一株主番号で500株以上を保有し続けていることが前提です。
取得情報
購入内容を整理します。
| 項目 | 内容 |
|---|---|
| 銘柄 | ファーストコーポレーション |
| 証券コード | 1430 |
| 約定日 | 2025年11月26日 |
| GMO上の取得日 | 2025年11月28日 |
| 保有株数 | 500株 |
| 取得単価 | 927円 |
| 投資額 | 463,500円 |
| 投資目的 | 配当+優待+中長期保有 |
| 初優待 | 2026年11月から対象見込み |
最初から短期売買をするつもりではありませんでした。
購入時の判断は、「この条件なら、中長期ではそう簡単には負けないだろう」でした。
配当診断|500株で24,000円
そして今回届いた配当金計算書です。
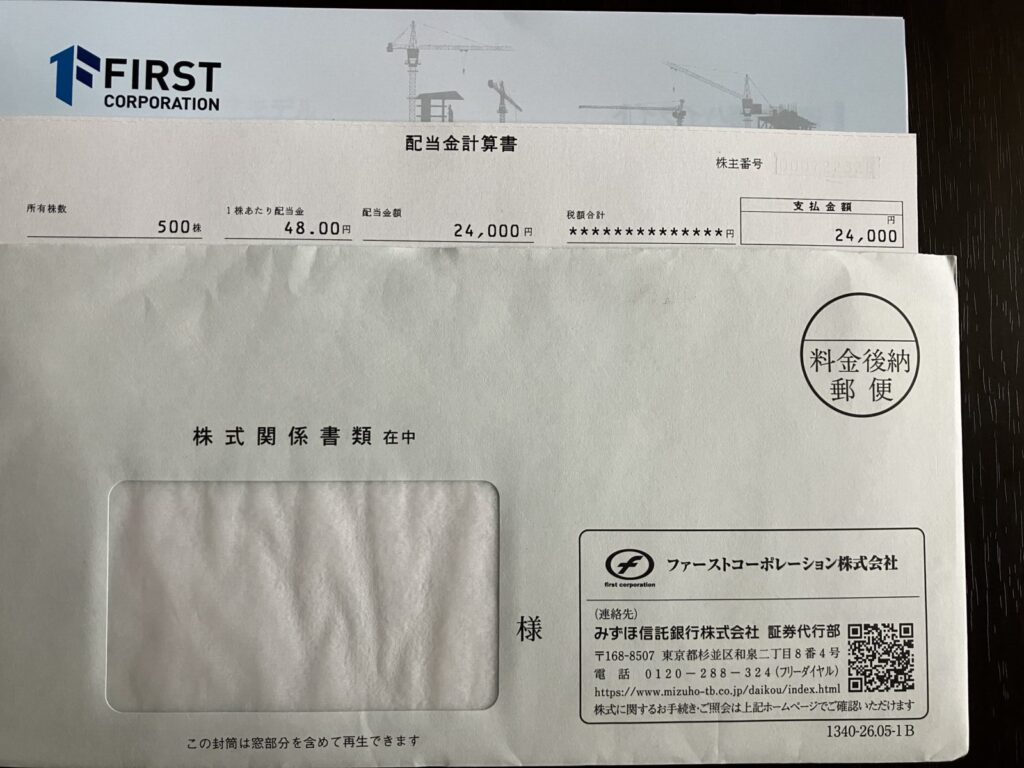
1株当たりの配当金は、48円。500株なので、配当金24,000円です。
取得総額463,500円に対する配当利回りは、約5.18%となります。
高配当株が好きな私としては、十分満足できる水準です。
さらに2027年5月期は、1株51円への増配予想。
配当推移を見ると、
2025年5月期 42円
↓
2026年5月期 48円
↓
2027年5月期 51円予想
となっています。
51円の配当が実現すると、51円 × 500株=25,500円。
私の取得単価927円に対する予想配当利回りは、約5.50%です。なかなかいい。
QUOカードまで含めると?
さらに2026年11月に優待条件を満たし、現在の制度が継続していれば、
QUOカード2,000円分が加わります。
仮に年間配当51円が実現すると、
配当25,500円
+QUOカード2,000円
=27,500円相当です。
取得額463,500円に対すると、約5.9%相当。
さらに3年以上保有すれば、500株の場合はQUOカードが3,000円分になります。
もちろん配当も優待も将来変更される可能性があります。
それでも、配当をもらいながら優待まで待てる。こういう銘柄は私の好みです。
業績診断|減収でも利益は伸びた
次に業績を見ていきます。2026年5月期は、
| 2025年5月期 | 2026年5月期 | |
|---|---|---|
| 売上高 | 431.94億円 | 364.17億円 |
| 営業利益 | 25.79億円 | 28.96億円 |
| 経常利益 | 24.78億円 | 26.89億円 |
| 純利益 | 16.69億円 | 18.82億円 |
となりました。売上高は減収。ただし、営業利益・経常利益・純利益はすべて増益。
売上だけを見ると少し心配になりますが、利益はしっかり残せています。
私は売上高の大きさだけではなく、「最終的にどれだけ利益を残しているか」を重視しています。
その意味では悪くありません。
購入理由だった「建設事業」が好調
そして個人的に注目しているのが、建設事業。
私がファーストコーポレーションを購入した理由の一つは、
ポートフォリオに少なかった建設業を加えたいということでした。
その建設事業が利益を伸ばしています。
一方、不動産事業は案件によって売上が大きく動きます。建設と不動産。
両方を行う企業だからこそ、単年度の売上だけではなく、どの事業が利益を稼いでいるのか
をこれからも確認していきたいと思っています。
2027年5月期も増収増益予想
2027年5月期について会社は、
| ★ | 2026年5月期実績 | 2027年5月期予想 |
|---|---|---|
| 売上高 | 364.17億円 | 440億円 |
| 営業利益 | 28.96億円 | 35億円 |
| 経常利益 | 26.89億円 | 30億円 |
| 純利益 | 18.82億円 | 20.70億円 |
を予想しています。増収。増益。そして、48円から51円へ増配予想。
私の好きな、増益+増配の形です。もちろん会社予想通りにいくとは限りません。
それでも現時点では、購入時の投資シナリオを崩すような数字ではありません。
財務診断|ここは少し注意
良いところばかりではありません。
建設だけではなく不動産事業も行っているため、土地や販売用不動産の取得には資金が必要です。
そのため私は今後、
- 自己資本比率
- 有利子負債
- 販売用不動産
- 営業キャッシュフロー
- 建設受注
このあたりを継続して確認していきます。借入が増えること自体が悪いとは思いません。
重要なのは、「借りたお金が、将来きちんと利益になって戻ってくるか」です。
このあたりは不動産投資にも少し似ていますね。
だから財務評価は、
★★★☆☆
としました。
現在情報|927円での購入は今のところ悪くない
2026年8月27日の終値は、1,042円。
私の取得単価927円と比べると、+115円。
500株なので、含み益は+57,500円。
さらに今回、24,000円の配当を受け取っています。
もちろん含み益は株価次第で変わります。
なので、「もう81,500円儲かった」という見方はしていません。
むしろ重要なのは、購入時に考えていたシナリオが崩れていないこと。です。
業績は増益。配当も増配。そして株価も取得価格を上回っている。最初の診察としては十分です。
PER6倍前後なら、まだ割高には感じない
株価は927円から1,000円台へ上昇しました。
それでも、2027年5月期は増益予想。配当は51円予想。PERも低い水準です。
私としては、「これでも、まだそれほど割高ではないのでは?」という感覚があります。
とはいえ、ここから追加でどんどん買うかは別の話。
すでに、優待条件となる500株を保有しています。
今は無理に追いかける必要はありません。
配当をもらいながら、じっくり待つ。これで十分です。
リョータの投資判断|500株ホールド継続
現在の判断は、500株ホールド継続です。
購入時に魅力を感じたのは、ポートフォリオに少なかった建設業。
不動産事業も手掛けていて事業を理解しやすいこと。
そして、配当・業績・配当性向に対して株価が割安に見えたこと。
取得単価927円に対する配当利回りは約5.18%。
今期は48円の配当を受け取り、来期は51円への増配も予想されています。
さらに500株を継続保有することで、QUOカード優待も狙えます。
私はこの銘柄に、短期間で株価が2倍になるような期待をして買ったわけではありません。
購入時の判断は、「この条件なら、中長期ではそう簡単には負けないだろう」でした。
株価が思うように上がらなくても、配当をもらいながら待てる。
業績が伸びれば、増配を期待できる。長く持てば、株主優待もある。派手ではありません。
でも、こういう投資が私は好きです。今のところ、そのシナリオは崩れていません。
まとめ|初配当24,000円、500株ホールド継続
ファーストコーポレーションを、927円で500株購入。
投資額は、463,500円。そして今回、24,000円の配当金を受け取りました。
取得価格に対する配当利回りは約5.18%。2027年5月期の51円配当予想なら、
取得利回り約5.50%。
まだ購入から1年も経っていません。
この投資が本当に成功だったと判断するには、まだ早いでしょう。
それでも、最初の診察結果は良好。次は2026年11月の初優待を楽しみにしながら、
500株を継続保有していきます。
今回の診断結果
★★★★☆ 4.5
診断
高配当・低PER・優待付き。中長期でじっくり付き合いたい割安建設株。
処方箋
500株ホールド継続。配当をもらいながら業績を観察し、初優待を待つ。
最後までお読みいただき、ありがとうございました!
※本記事は私自身の投資記録であり、特定銘柄の購入・売却を推奨するものではありません。株式投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任でお願いいたします。
コメント